Период охлаждения по страховке: как вернуть деньги за 14 дней
Период охлаждения - это 14 календарных дней после заключения договора добровольного страхования, в течение которых вы вправе отказаться и вернуть деньги полностью. Условие работает для большинства полисов, в том числе страховки при кредите, если страхового случая не было. Заявление нужно подать вовремя и сохранить подтверждение.
Содержание
Что такое период охлаждения
Правило установлено указанием Банка России для добровольного страхования граждан. Если вы передумали, страховая обязана принять отказ и вернуть всю уплаченную премию, при условии что договор не успел сработать.
Отсчёт идёт со дня заключения договора, а не со дня оплаты или получения бумаг. Включаются и рабочие, и выходные дни. Если последний день выпал на выходной, ориентируйтесь на дату отправки заявления, а не получения.
Размер возврата при подаче в этот срок не зависит от того, сколько дней действовал полис. Ничего удерживать за период действия страховая не вправе, если событий не произошло.
На какие договоры правило распространяется
| Вид страхования | Охлаждение работает |
|---|---|
| Страхование жизни и здоровья | Да, 14 календарных дней |
| Накопительное и инвестиционное страхование жизни | Да |
| ДМС | Да |
| Страхование при кредите и ипотеке | Да, для добровольных договоров |
| КАСКО и страхование имущества | Да, для договоров с гражданами |
| Страхование путешественников | Только если поездка не началась |
| ОСАГО и другие обязательные | Нет, для обязательных свои правила |
Для страховки, оформленной вместе с кредитом, срок может быть длиннее, он зависит от закона о потребительском кредите и условий банка. На 2026 год уточняйте его в договоре и на сайте Банка России, прежде чем решать, что пропустили срок. Подробнее о ситуации с кредитом читайте в материале возврат страховки по кредиту.
В каких случаях деньги вернут полностью
Возврат в полном объёме возможен при выполнении трёх условий.
- Вы подали заявление в течение срока охлаждения.
- По договору не было страховых случаев и выплат.
- Договор заключён между вами и страховой как физлицом, для личных нужд.
Если страховая компания пытается удержать часть денег за выход или рассчитывает возврат пропорционально, это нарушение. Заявление в этот срок рассматривается по упрощённым правилам, а размер возврата не обсуждается.
Как отказаться от страховки по шагам
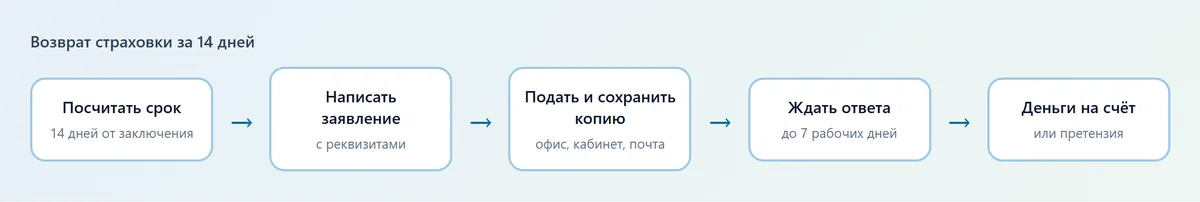
- Найдите в договоре дату заключения и посчитайте последний день срока.
- Подготовьте заявление: ваши данные, номер договора, дата, просьба расторгнуть договор и вернуть премию, реквизиты для перевода.
- Подайте его способом, который указан в договоре: в офисе, в личном кабинете или по почте заказным письмом.
- Сохраните подтверждение: отметку о приёме, номер обращения, чек с почты или скрин из кабинета.
- Если договор связан с кредитом, сообщите о заявлении в банк, чтобы не изменились условия.
- Дождитесь возврата: страховая переводит деньги в течение семи рабочих дней со дня получения заявления.
Если вы подавали заявление в личном кабинете страховой, сохраните скриншот отправки. Он поможет доказать дату обращения.
Образец заявления
Закон не требует специальной формы, но понятный текст ускоряет рассмотрение. В заявлении напишите наименование страховой, свои фамилию, имя и отчество, паспортные данные, номер и дату договора.
Затем запишите просьбу: расторгнуть договор страхования на основании указания Банка России о периоде охлаждения и вернуть страховую премию в полном размере. Укажите реквизиты счёта, на который переводить деньги, поставьте дату и подпись. К заявлению приложите копию договора и квитанции.
Заявление направляйте в двух экземплярах, один оставляйте себе с отметкой. Для отправки почтой используйте опись вложения и уведомление о вручении.
Что делать, если срок упущен
После 14 дней автоматического права на возврат нет, но варианты остаются. По общей норме гражданского кодекса при досрочном отказе премия не возвращается, если договор не говорит иное.
- Если кредит погашен досрочно, часть премии за оставшийся срок можно вернуть, когда страховая сумма была привязана к остатку долга.
- Если условия договора предусматривают возврат при расторжении, воспользуйтесь выкупной суммой.
- Если страховку навязали и не дали выбрать, это основание для претензии и жалобы.
- Если вас ввели в заблуждение, можно потребовать признать часть договора недействительной.
Для накопительных программ вы получите выкупную сумму, которая в первые годы ниже взносов. Это описано в материалах про накопительное страхование жизни и инвестиционное страхование.
Если страховая не возвращает деньги
Первый шаг - письменная претензия с указанием нарушения срока, копией заявления и подтверждением отправки. Страховая отвечает в течение 30 календарных дней.
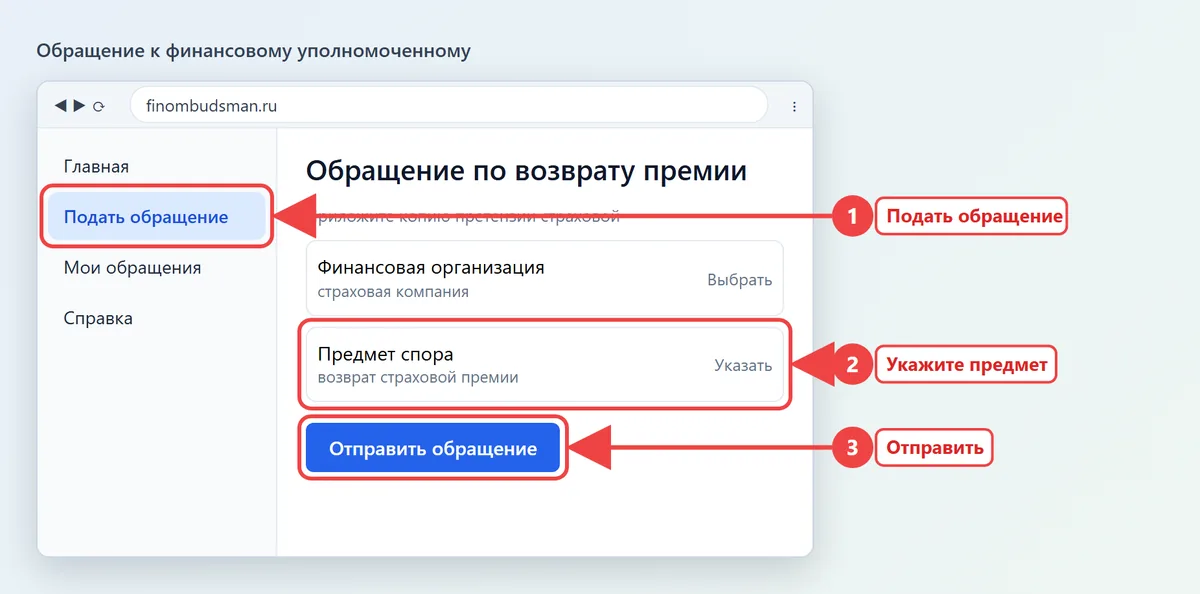
Если ответ не пришёл или отказ необоснован, подайте обращение финансовому уполномоченному через сайт finombudsman.ru. Он рассматривает его бесплатно, как правило, в течение 15 рабочих дней. Обращение подаётся после претензии, поэтому приложите её копию.
Параллельно можно пожаловаться в Банк России через интернет-приёмную cbr.ru. Если спор не решён, остаётся суд по защите прав потребителей. Подробнее о подготовке жалобы - в статье жалоба на страховую компанию.
Типичные ошибки при отказе
| Ошибка | Как избежать |
|---|---|
| Подали заявление в день окончания без подтверждения | Отправляйте за 2-3 дня и фиксируйте дату |
| Устный отказ по телефону | Подавайте письменно или через кабинет |
| Не указали реквизиты | Впишите счёт и банк в заявление |
| Не сообщили в банк | Предупредите кредитора, чтобы не изменили ставку |
| Спутали срок с датой оплаты | Считайте со дня заключения договора |
Частые вопросы
Сколько длится период охлаждения по страховке?
Обычно 14 календарных дней со дня заключения договора добровольного страхования. Для некоторых договоров при кредите срок может быть длиннее, смотрите договор.
Как вернуть страховку в период охлаждения?
Подайте письменное заявление об отказе страховой компании с реквизитами для перевода. Деньги возвращаются в течение семи рабочих дней со дня получения заявления.
Можно ли вернуть страховку после периода охлаждения?
Автоматического права нет. Частичный возврат возможен при досрочном погашении кредита, по условиям договора или при нарушении ваших прав в момент продажи.
Какие договоры подходят под период охлаждения?
Добровольное страхование для граждан: жизнь, здоровье, ДМС, имущество, КАСКО, страхование при кредите. Обязательные виды, например ОСАГО, под эти правила не подпадают.
Куда жаловаться, если страховая не вернула деньги?
Сначала направьте претензию страховщику, затем обратитесь к финансовому уполномоченному на finombudsman.ru и в Банк России, а при необходимости в суд.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.