Налоговый вычет за страхование жизни: как получить и сколько вернут
За добровольное страхование жизни, ДМС и пенсионные договоры можно вернуть 13 процентов уплаченного налога. Лимит социального вычета на 2026 год составляет 150 тысяч рублей в год, то есть вернуть можно до 19 500 рублей. Оформить его можно через личный кабинет налогоплательщика или у работодателя.
Содержание
За какие виды страхования дают вычет
Социальный налоговый вычет по статье 219 Налогового кодекса предоставляется за взносы по нескольким видам договоров. Главное условие: договор заключён со страховой организацией, у которой есть лицензия, и взносы платили вы из своих средств.
- Добровольное страхование жизни на срок не менее пяти лет, в том числе накопительное и инвестиционное.
- Добровольное пенсионное страхование и взносы в негосударственный пенсионный фонд.
- Страхование жизни супруга, родителей и детей до 18 лет, если вы платите за них.
- Добровольное медицинское страхование, если по договору оплачивается лечение и у страховщика есть лицензия на ДМС.
Обязательные виды, такие как ОСАГО и ОМС, вычетом не поддерживаются, как и страхование имущества. Подробности по самому продукту описаны в статьях накопительное страхование жизни и инвестиционное страхование жизни.
Сколько можно вернуть
Лимит социального вычета на 2026 год - 150 тысяч рублей в год. Он общий для лечения, обучения себя, взносов на страхование жизни и пенсионное обеспечение, кроме отдельных видов, для которых есть свои пределы.
| Взносы за год | Налоговая база для вычета | Возврат при ставке 13 процентов |
|---|---|---|
| 40 000 рублей | 40 000 | 5 200 рублей |
| 100 000 рублей | 100 000 | 13 000 рублей |
| 150 000 рублей | 150 000 | 19 500 рублей |
| 300 000 рублей | 150 000 (лимит) | 19 500 рублей |
Вернуть можно не больше, чем вы заплатили налога за год. Если вы заработали 400 тысяч и налог составил 52 тысячи, вернуть до 19 500 реально. А если налога было 10 тысяч, вернут именно 10 тысяч. Для доходов выше пороговой суммы с 2025 года действует повышенная ставка, поэтому сверяйте расчёт на сайте ФНС.
Какие документы нужны
Пакет небольшой, большинство документов можно загрузить в личном кабинете в электронном виде.
| Документ | Для чего |
|---|---|
| Декларация 3-НДФЛ | Основной документ для возврата, формируется в кабинете |
| Договор страхования | Подтверждает вид, срок и стороны |
| Платёжные документы | Квитанции, выписка, платёжные поручения |
| Копия лицензии страховщика | Нужна, если сведений нет в открытых данных ФНС |
| Справка от страховой об уплаченных взносах | Часто запрашивают для подтверждения суммы |
| Реквизиты счёта | Для перечисления денег |
Справку о доходах от работодателя нести не нужно, налоговая получает эти данные сама. Если ФНС видит неполные сведения, она отправит запрос, и вы можете загрузить недостающее в течение нескольких дней.
Как получить вычет через личный кабинет ФНС
Способ с декларацией возвращает налог за прошлый год одной суммой. Подавать можно в течение трёх лет после года, за который платили взносы.
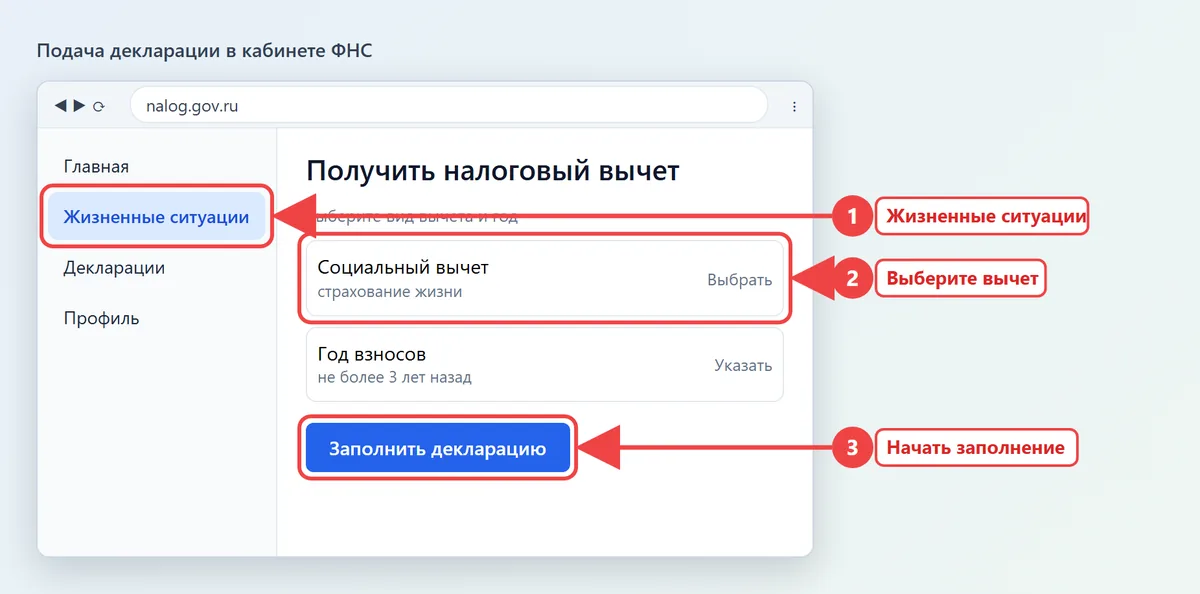
- Войдите в личный кабинет налогоплательщика на сайте nalog.gov.ru через Госуслуги.
- В разделе жизненных ситуаций выберите получение вычета и пункт со страхованием.
- Заполните декларацию 3-НДФЛ: укажите год, сумму взносов и данные страховщика, система подтянет данные о доходах.
- Прикрепите договор, платёжные документы и справку страховой.
- Подпишите декларацию усиленной неквалифицированной электронной подписью, которую можно выпустить в кабинете.
- Укажите реквизиты счёта и отправьте декларацию на проверку.
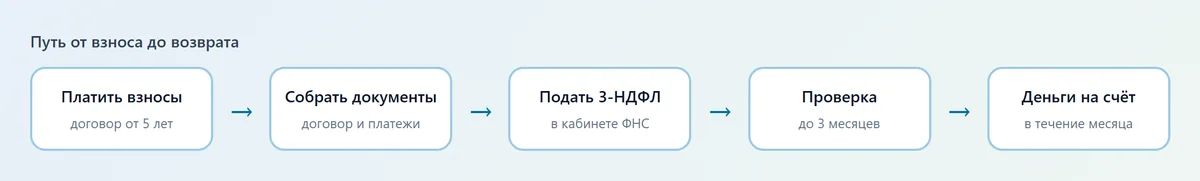
Камеральная проверка занимает до трёх месяцев. После её окончания налоговая в течение месяца перечисляет деньги на счёт. Если все данные верны, обычно получается быстрее.
Вычет у работодателя вместо декларации
Можно получать вычет не одной суммой, а ежемесячно в зарплате: тогда налог перестанут удерживать, пока лимит не исчерпан. Для этого нужно заранее запросить в ФНС уведомление о праве на вычет.
В личном кабинете подайте заявление на получение уведомления, приложите документы. Через несколько дней, до 30 календарных дней, придёт уведомление. Передайте его в бухгалтерию вместе с заявлением, и работодатель перестанет удерживать НДФЛ.
Это удобнее, когда нужно получать деньги в течение года, но возвращается сумма постепенно. Декларацию можно подать позже и закрыть остаток.
Вычет за страхование жизни при ипотеке
Если вы застраховали жизнь в рамках ипотеки, вычет возможен при условии, что договор на срок не менее пяти лет, а сумма взносов подтверждена платёжными документами. Ежегодные полисы на год вычет не дают.
Часто банк оформляет страхование жизни на год с продлением. В этом случае оснований для социального вычета нет, потому что срок договора меньше пяти лет. Уточните это в договоре до оплаты.
Другое дело - имущественный вычет по ипотеке, он отдельный и не связан со страховкой. Условия страховки вместе с кредитом описаны в материале про страхование жизни при оформлении кредита.
Типичные причины отказа
- Договор заключён на срок менее пяти лет или расторгнут раньше срока.
- Страховая организация не имеет лицензии на нужный вид страхования.
- Взносы платил не налогоплательщик или не подтверждены документами.
- За год не было налога к возврату, например доход получен только от самозанятости.
- Пропущен срок в три года.
Если инспекция отказала, обжалуйте решение сначала в вышестоящем налоговом органе, а при необходимости в суде. Если страховая отказывается выдать справку, направьте письменное заявление, а затем жалобу. Порядок описан в статье про жалобу на страховую компанию.
Частые вопросы
Можно ли получить налоговый вычет за страхование жизни?
Да, если договор заключён на срок не менее пяти лет и платите вы. Взносы входят в социальный вычет с лимитом 150 тысяч рублей в год на 2026 год.
Какая максимальная сумма налогового вычета за страхование жизни?
Максимум возврата 19 500 рублей в год при ставке 13 процентов. Вернуть больше, чем вы заплатили налога, нельзя.
Как оформить вычет за ДМС?
Нужен договор ДМС с лицензированной страховой, платёжные документы и декларация 3-НДФЛ. Вычет входит в общий социальный лимит, подают его в ЛК на nalog.gov.ru.
За какой период можно вернуть налог?
За три предыдущих года. Каждый год подаётся отдельная декларация, и лимит 150 тысяч применяется отдельно к каждому году.
Что будет, если расторгнуть договор раньше пяти лет?
Налоговая вправе потребовать вернуть полученный вычет, потому что условие по сроку не выполнено. Страховая сообщает такие сведения в ФНС.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.