Накопительное страхование жизни: как работает и стоит ли оформлять
Накопительное страхование жизни (НСЖ) сочетает страховую защиту и накопление: вы много лет вносите взносы, а по окончании срока получаете гарантированную сумму. Доходность фиксируется в договоре и обычно ниже рыночной, зато есть налоговые льготы. Главный минус в том, что при досрочном расторжении вы можете получить меньше внесённого.
Содержание
Что такое накопительное страхование жизни
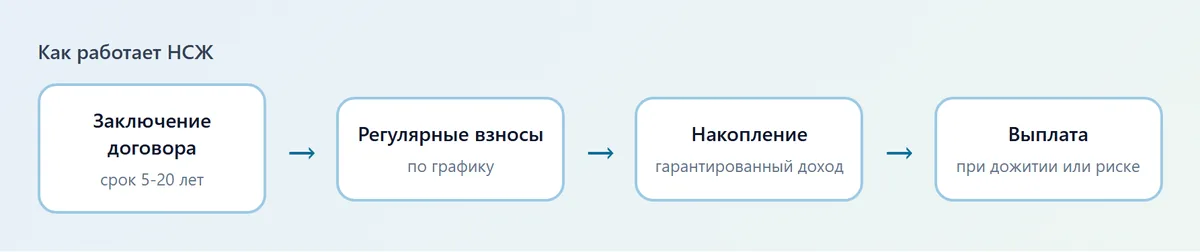
НСЖ - долгосрочный договор, как правило, на 5-20 лет. Вы платите взносы раз в год, полгода или помесячно, а страховая гарантирует выплату при дожитии до конца срока и защиту на случай смерти или инвалидности в период действия.
Часть взноса идёт на страховую защиту и расходы компании, а остальное формирует накопления. По итогам срока вы получаете гарантированную сумму, указанную в договоре, плюс возможный дополнительный доход, если он предусмотрен условиями.
Если вы ищете, что значит полис накопительного страхования жизни и чем он отличается от вклада, помните главное различие: вклад застрахован системой страхования вкладов, а доход по НСЖ защищён лицензией страховщика и надзором Банка России, но не государственной гарантией в пределах 1,4 миллиона рублей.
Как устроен договор: взносы, срок и выплаты
В договоре обязательно указаны страховая сумма по дожитию, график взносов, срок действия, суммы по рискам и выкупные суммы на каждый год. Выкупная сумма - это то, что вы получите при досрочном расторжении, и она важнее всего.
| Параметр | Что смотреть в договоре |
|---|---|
| Срок | Чем длиннее, тем выше накопления, но меньше гибкости |
| Размер взноса | Фиксированный или с индексацией |
| Гарантированная сумма | Сколько получите при дожитии |
| Риски | Смерть, инвалидность, критические болезни |
| Выкупные суммы | Таблица на каждый год, показывает убытки при расторжении |
| Освобождение от взносов | Условия, когда платить больше не нужно |
Условия фиксируются в договоре, и менять их в одностороннем порядке страховая не может. На изменения вы должны дать согласие.
Налоговый вычет по НСЖ
Взносы по НСЖ можно включить в социальный налоговый вычет, если договор заключён на срок не менее пяти лет. Вычет предоставляется по статье 219 Налогового кодекса и входит в общий лимит социальных вычетов, который на 2026 год составляет 150 тысяч рублей в год.
При ставке налога 13 процентов с этого лимита можно вернуть до 19 500 рублей за год. Вернуть можно только то, что вы заплатили в бюджет как НДФЛ. Если налог был меньше, возврат будет меньше.
Страховая выплата освобождена от НДФЛ в части, не превышающей внесённые взносы, увеличенные на ставку, которую определяет статья 213 НК РФ. Если по договору заработано больше, с разницы удерживают налог. Подробный порядок оформления есть в статье налоговый вычет за страхование жизни.
НСЖ или вклад: что выбрать
Сравнивать нужно не только цифры доходности, но и условия досрочного выхода, защиту, налоги и гибкость.
| Критерий | НСЖ | Банковский вклад |
|---|---|---|
| Срок | Обычно 5-20 лет | От нескольких месяцев до нескольких лет |
| Доход | Гарантированный, часто ниже ставок по вкладам | Фиксируется на срок, обычно выше |
| Досрочный выход | Только выкупная сумма, может быть меньше взносов | Деньги возвращаются с пониженными процентами |
| Защита жизни | Есть | Нет |
| Налоги | Вычет и освобождение выплаты в пределах правил | НДФЛ с процентов выше необлагаемого лимита |
| Гарантия государства | Нет, надзор Банка России | Страхование вкладов до 1,4 млн рублей |
НСЖ подходит тем, кто готов отложить деньги на много лет без доступа к ним и хочет получить страховую защиту. Если нужна гибкость, подойдёт вклад или накопительный счёт. Подробнее о гарантиях вкладов читайте в материале про систему страхования вкладов.
Чем НСЖ отличается от инвестиционного страхования жизни
В накопительном страховании сумма по окончании срока гарантирована, а в инвестиционном доход зависит от результата выбранной стратегии, и гарантия бывает только по части вложений. НСЖ - более консервативный продукт с понятным итогом.
В ИСЖ можно получить больше, но можно и недополучить. Сравнение двух продуктов, риски и налоговые нюансы разобраны в статье про инвестиционное страхование жизни.
Что будет при досрочном расторжении
В первые годы выкупная сумма может быть значительно меньше внесённых взносов, поскольку из них вычитаются комиссия и расходы на страховую защиту. В таблице договора видно, сколько вы получите в конце каждого года.
Если вы расторгаете договор после начала действия, но в течение периода охлаждения, возвращается вся уплаченная премия при отсутствии страховых случаев, по правилам Банка России это 14 календарных дней. Подробнее о порядке написано в статье про период охлаждения.
Если вы платили взносы по договору и получали налоговый вычет, при досрочном расторжении до пяти лет налоговая вправе потребовать вернуть вычет. Страховая в этом случае передаёт сведения в ФНС.
Как оформить договор и не ошибиться
- Определите цель и срок: накопить на образование ребёнка, на крупную покупку, на пенсию.
- Посчитайте размер взноса, который вы сможете платить без пропусков все годы договора.
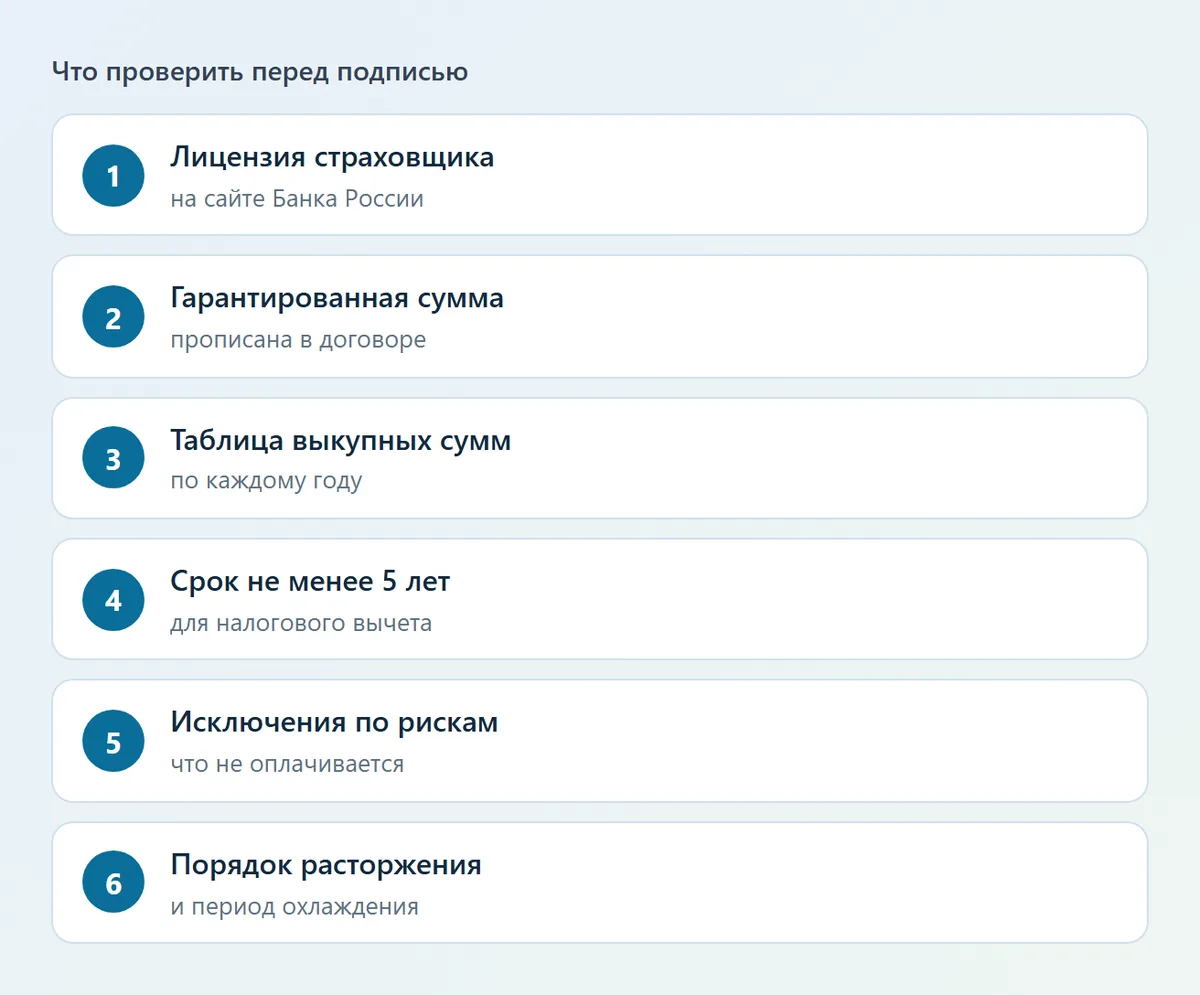
- Запросите проект договора и правила страхования, найдите таблицу выкупных сумм и условия досрочного расторжения.
- Проверьте, что страховая имеет лицензию на страхование жизни, а на сайте Банка России есть сведения о ней.
- Прочитайте условия выплаты по рискам и исключения, спросите, как формируется доход.
- Не соглашайтесь на оформление, если менеджер называет продукт вкладом или обещает доходность выше гарантированной.
Если вас ввели в заблуждение, подайте жалобу страховщику, а затем в Банк России или финансовому уполномоченному. Порядок описан в материале про жалобу на страховую компанию.
Частые вопросы
Что такое полис накопительного страхования жизни?
Это договор на несколько лет, в рамках которого вы платите взносы и получаете гарантированную сумму в конце срока, а также страховую защиту на случай смерти или инвалидности.
Можно ли получить налоговый вычет по НСЖ?
Да, если договор заключён на срок не менее пяти лет. Взносы входят в общий лимит социальных вычетов 150 тысяч рублей в год на 2026 год, что даёт возврат до 19 500 рублей.
НСЖ или вклад: что выгоднее?
Вклад обычно доходнее и гибче. НСЖ дольше, дороже при досрочном выходе, но включает защиту жизни и налоговые льготы. Выбор зависит от цели и срока накопления.
Что делать, если не могу платить взносы?
Сразу обратитесь в страховую. Часто доступны отсрочка, снижение страховой суммы или перевод договора в оплаченный без дальнейших взносов, но с меньшей выплатой.
Вернут ли все деньги при расторжении НСЖ?
В течение 14 календарных дней после заключения вернут всю премию при отсутствии событий. Позже вы получите выкупную сумму по таблице договора, она может быть ниже взносов.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.