Инвестиционное страхование жизни: как работает и какие риски
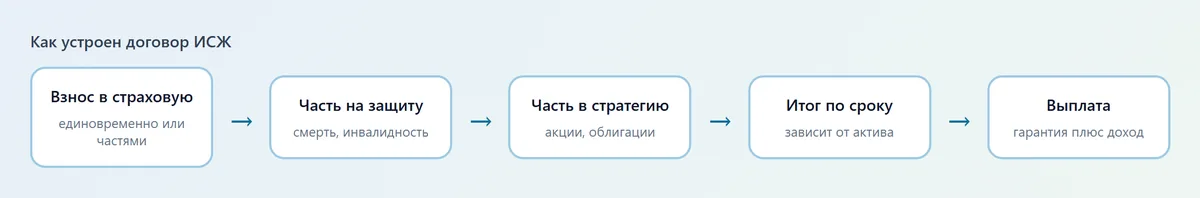
Инвестиционное страхование жизни (ИСЖ) - долгосрочный договор, по которому часть взноса идёт на страховую защиту, а остальное вкладывается по выбранной стратегии. Доход не гарантирован, а при выходе до окончания срока вы можете получить меньше внесённого. Это не вклад, и сравнивать его с банковским депозитом нужно очень осторожно.
Содержание
Что такое ИСЖ простыми словами
Вы заключаете договор со страховой компанией на срок от трёх до десяти лет и платите единовременный или регулярные взносы. Страховщик вкладывает часть денег в активы по условиям программы, например в облигации, акции или структурные продукты, а вам обещает защиту жизни и возможный инвестиционный доход.
Главное отличие от банковского вклада: доход зависит от результата инвестиций, а гарантия есть только по той части, которая прописана в договоре. Бывает, что гарантируется возврат внесённых средств, но часто защита лишь частичная.
В отличие от паевых фондов и брокерского счёта, ИСЖ регулируется как страховой продукт, а деньги вы вносите страховой организации, а не покупаете активы напрямую.
Из чего складывается доход
Доходность формируется по формуле, прописанной в договоре. Чаще всего выбирают базовый актив: индекс, корзину акций или облигаций, и считают рост на дату окончания срока.
- Участие в росте базового актива: вы получаете долю роста, которую называют коэффициентом участия.
- Гарантированная часть: возврат внесённого взноса, иногда с ограничением.
- Купонные выплаты, если предусмотрены программой.
- Страховая защита по смерти или инвалидности, которая выплачивается в пределах суммы договора.
Реальный доход вы узнаете только в конце срока. Расчёты в рекламе - прогнозы, не обещания. Если менеджер называет цифру как гарантию, а в договоре её нет, верить нужно договору.
ИСЖ, НСЖ и вклад: сравнение
| Критерий | ИСЖ | НСЖ | Вклад |
|---|---|---|---|
| Доход | Зависит от стратегии | Гарантирован | Фиксирован ставкой |
| Риск потери части вложений | Есть, если нет полной гарантии | Минимальный | Нет в пределах 1,4 млн рублей |
| Срок | От 3 до 10 лет | 5-20 лет | До нескольких лет |
| Досрочный выход | Выкупная сумма может быть ниже взносов | То же | Проценты по пониженной ставке |
| Защита жизни | Есть | Есть | Нет |
Если вам важна гарантия, смотрите на накопительный продукт, описанный в статье накопительное страхование жизни. Если вам нужна защита вклада законом, изучите правила страхования вкладов.
Риски инвестиционного страхования жизни
Главный риск: инвестиционный результат может оказаться нулевым или отрицательным, а гарантированная часть не всегда равна 100 процентам взноса. В договоре встречается условие, что гарантируется только часть, а остальное зависит от рынка.
- Рыночный риск: базовый актив падает, и вы получаете только гарантированную часть.
- Риск досрочного выхода: выкупные суммы в первые годы ниже вложенного.
- Риск страховщика: если компания лишится лицензии, средства вы будете получать через процедуры банкротства, а государственной гарантии, как у вкладов, нет.
- Риск введения в заблуждение: продукт продают в банках как вклад с повышенной ставкой.
- Налоговый риск: доход облагается НДФЛ с превышения над взносами.
Банк России требует, чтобы продавец предупредил клиента, что это не вклад и доход не гарантирован. Если вам этого не объяснили, у вас есть основания оспорить продажу.
Налоги и вычет по ИСЖ
Взносы по договору на срок не менее пяти лет дают право на социальный налоговый вычет, который входит в общий лимит 150 тысяч рублей в год на 2026 год. При ставке НДФЛ 13 процентов возврат составит до 19 500 рублей в год.
Страховая выплата освобождена от налога в пределах внесённых взносов, увеличенных на коэффициент по статье 213 НК РФ. С превышения удерживается НДФЛ. Оформление вычета подробно описано в материале про налоговый вычет за страхование жизни.
Точные правила расчёта необлагаемой части зависят от даты заключения договора, поэтому перед выплатой уточните их у страховщика и на сайте ФНС (nalog.gov.ru).
Как вернуть деньги из ИСЖ
Способ зависит от того, когда вы обращаетесь. Рассмотрим три основных варианта.
| Когда | Что получите |
|---|---|
| В период охлаждения, 14 календарных дней с заключения | Полную страховую премию, если не было событий |
| После периода охлаждения, но до окончания срока | Выкупную сумму по таблице договора, часто меньше взносов |
| По окончании срока | Гарантированную часть и инвестиционный доход |
Чтобы вернуть премию в период охлаждения, подайте заявление страховщику письменно или через личный кабинет и сохраните подтверждение. Страховая обязана вернуть деньги в течение семи рабочих дней. Подробная инструкция есть в статье про период охлаждения.
Как оформить договор безопасно
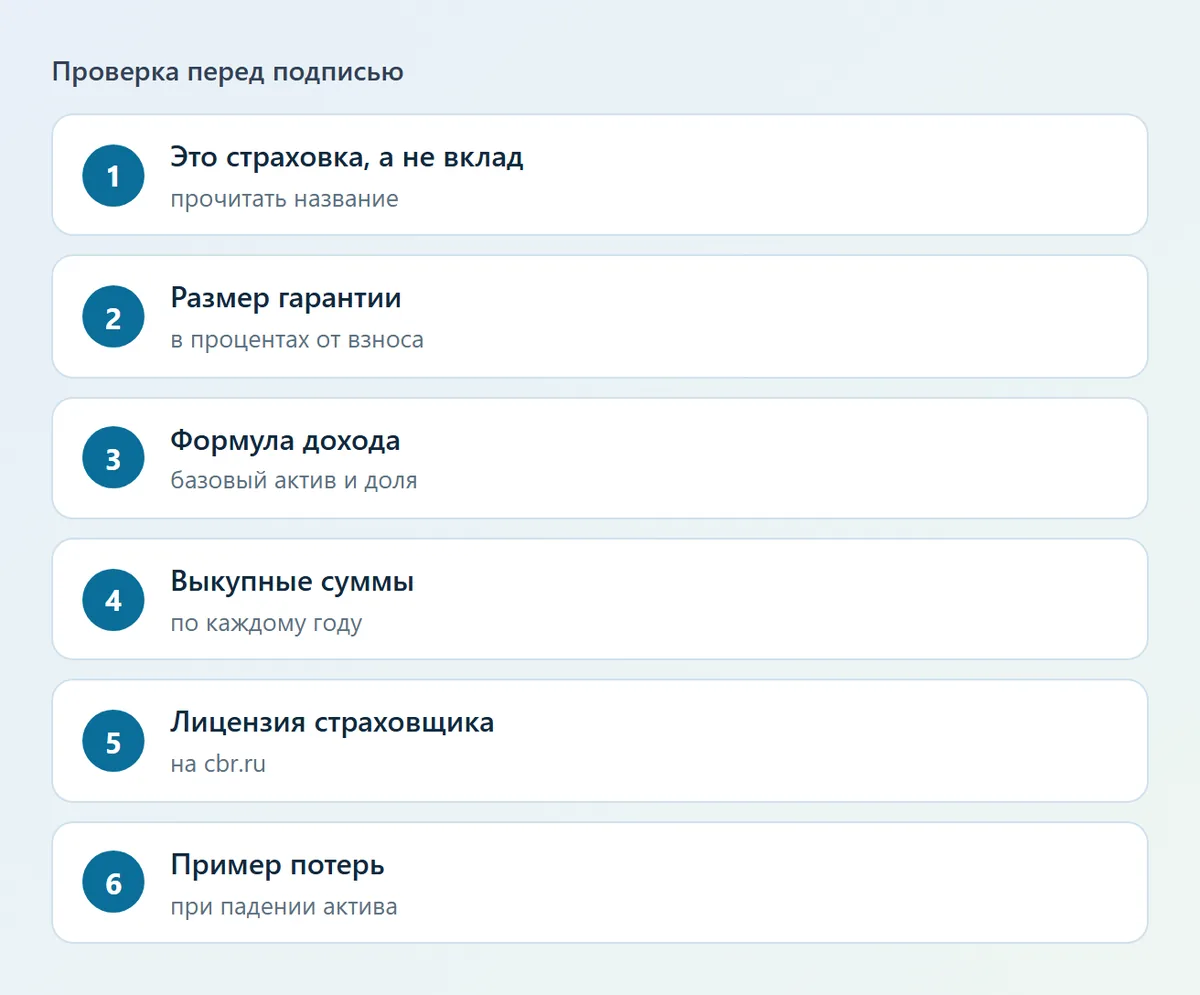
- Уточните, что вам оформляют именно страховой договор, а не вклад.
- Найдите в договоре формулу дохода, размер гарантии и условия досрочного выхода.
- Проверьте таблицу выкупных сумм по годам и сравните её с внесёнными взносами.
- Убедитесь, что у страховой есть лицензия на страхование жизни, посмотрите на сайте Банка России.
- Не подписывайте документы без расчёта примера доходности при падении базового актива.
- Сохраните договор, правила страхования и памятку по рискам.
Если продавец ввёл вас в заблуждение, подайте претензию страховщику, затем обратитесь к финансовому уполномоченному. Образец действий описан в материале жалоба на страховую компанию.
Частые вопросы
В чём суть инвестиционного страхования жизни?
Это страховой договор, где часть взноса идёт на защиту, а остальное инвестируется. Доход зависит от стратегии, и гарантия по сумме может быть неполной.
ИСЖ вместо вклада: можно ли?
Это разные продукты. Вклад застрахован государством до 1,4 млн рублей и даёт понятный процент. ИСЖ может принести больше, но может и меньше, и такой гарантии не имеет.
Как вернуть деньги из ИСЖ?
В течение 14 календарных дней после заключения можно вернуть всю премию. После - получите выкупную сумму по таблице договора, а полную сумму вместе с доходом получите по окончании срока.
Какие налоги нужно платить с ИСЖ?
НДФЛ удерживают с дохода, превышающего взносы с учётом коэффициента по статье 213 НК РФ. Взносы при сроке от пяти лет дают вычет в общем лимите 150 тысяч рублей.
Чем ИСЖ отличается от НСЖ?
В НСЖ сумма к выплате гарантирована заранее, в ИСЖ она зависит от результата инвестиций. Поэтому ИСЖ рискованнее и сложнее в сравнении.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.