Возврат страховки по кредиту: как вернуть деньги
Страховку, навязанную при оформлении кредита, можно вернуть полностью в течение 14 календарных дней после заключения договора, а после этого срока - частично, если кредит погашен досрочно и договор это допускает. Для возврата нужно подать письменное заявление страховщику, а при отказе направить претензию и обратиться к финансовому уполномоченному.
Содержание
- Когда страховку по кредиту можно вернуть
- Период охлаждения: возврат 100 процентов
- Возврат при досрочном погашении кредита
- Какие документы нужны для возврата
- Пошаговый порядок подачи заявления
- Что писать в заявлении
- Сроки и размер возврата в разных случаях
- Что делать, если страховщик отказал
- Типичные ошибки при возврате
- Влияние отказа от страховки на ставку по кредиту
- Как вернуть деньги, если полис ипотечный
Когда страховку по кредиту можно вернуть
Вернуть деньги за страховку реально в трёх ситуациях: в период охлаждения, при досрочном погашении кредита и при признании условий навязанными. Для каждой ситуации свой срок и свой размер возврата, поэтому сначала определите, к какой из них относится ваш случай.
Первая ситуация самая простая. Если вы передумали в течение 14 календарных дней со дня заключения договора, страховщик обязан вернуть всю премию. Условие: к дате подачи заявления не должно быть страховых случаев.
Вторая ситуация зависит от условий договора и от вида страховки. Третья требует доказательств, что без страхования банк отказал бы в кредите или повысил ставку, и обычно решается через претензию и финансового уполномоченного.
Период охлаждения: возврат 100 процентов
Период охлаждения действует для добровольного страхования граждан, включая страхование жизни и здоровья заёмщика, которое оформляют вместе с кредитом. Его длительность на 2026 год составляет 14 календарных дней, срок считается со дня заключения договора, а не со дня выдачи денег. Актуальную норму можно сверить на сайте Банка России (cbr.ru).
Если заявление подано в этот срок и страховых случаев не было, страховщик возвращает всю уплаченную сумму в течение 7 рабочих дней с получения заявления. Удерживать комиссии и "расходы на ведение дела" он не вправе. Подробнее о правилах отказа - в статье про период охлаждения страховки.
Если заявление подано позже 14 дней, но в период охлаждения вы всё же уложились по дате отправки, ориентируйтесь на штамп почты или дату отметки о принятии: именно они подтверждают, что срок не пропущен.
Возврат при досрочном погашении кредита
После полного досрочного погашения кредита риск, ради которого заключали договор, часто исчезает. Страхователь вправе отказаться от договора, но размер возврата определяется условиями самого договора и правилами страхования. Общее правило гражданского кодекса таково: если договор прекращается досрочно по причине, не связанной со страховым случаем, премия за оставшееся время не возвращается, если иное не предусмотрено договором.
На практике многое зависит от того, как устроена страховая сумма. Если она равна остатку долга и уменьшается по мере погашения, договор считается прекратившимся, а вернуть можно только то, что прямо указано в условиях. Если страховая сумма фиксированная и не привязана к долгу, шансов на возврат неиспользованной части больше.
Перед подачей заявления найдите в договоре и правилах страхования раздел о досрочном прекращении и о возврате премии. Если там предусмотрен возврат пропорционально оставшемуся сроку, ссылайтесь именно на него.
Как рассчитать сумму возврата
Обычно применяют простую пропорцию: премия делится на число дней действия договора, результат умножается на число оставшихся дней после даты погашения. Страховщик иногда вычитает часть расходов на ведение дела, если это записано в договоре.
Пример: премия 60 000 рублей за 5 лет, кредит погашен через 1 год и 3 месяца, остаётся около 3 лет и 9 месяцев. Пропорциональный возврат составит около 45 000 рублей. Реальная сумма может отличаться из-за условий договора.
Какие документы нужны для возврата
Набор документов небольшой, но отсутствие любого из них даёт страховщику повод отложить ответ. Подготовьте всё заранее и сделайте копии.
- Паспорт и копия паспорта страхователя.
- Договор страхования или полис, а также правила страхования.
- Кредитный договор и график платежей.
- Справка из банка о полном погашении кредита и об отсутствии задолженности (при возврате после досрочного погашения).
- Документ об оплате страховой премии: платёжное поручение, выписка по счёту или чек.
- Реквизиты счёта для перечисления денег.
Образец заявления страховщики обычно размещают в личном кабинете и на сайте. Если бланка нет, пишите в свободной форме, главное - указать данные договора и ваше требование.
Пошаговый порядок подачи заявления
Действуйте по порядку, фиксируйте каждый шаг и сохраняйте подтверждения. Так проще доказать соблюдение сроков, если дело дойдёт до спора.
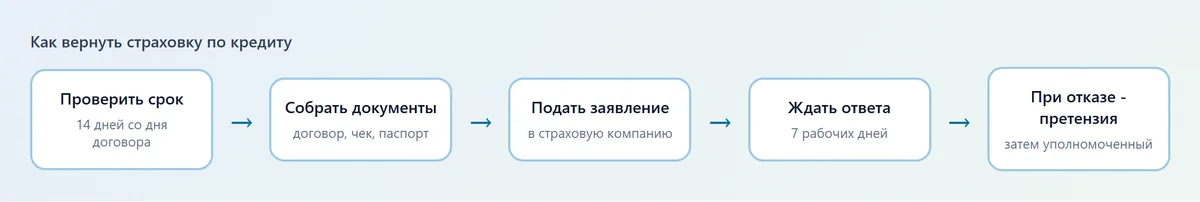
- Найдите дату заключения договора страхования и посчитайте, укладываетесь ли вы в 14 календарных дней.
- Уточните, кто страховщик и в чьей пользу выдан полис. Заявление подают страховой компании, а не банку, даже если страховку оформляли в офисе банка.
- Составьте заявление: данные договора, требование вернуть премию, способ получения денег, дата и подпись.
- Подайте его удобным способом: через личный кабинет, заказным письмом с описью вложения, лично в офисе с отметкой о принятии или по электронной почте, если это предусмотрено правилами.
- Сохраните доказательство подачи: скриншот отправки, квитанцию почты, копию с входящим номером.
- Дождитесь ответа в течение 7 рабочих дней, а при досрочном погашении - в срок, указанный в правилах страхования.
Если вы сомневаетесь, что договор вообще относится к добровольному страхованию, сверьте его вид с типами из статьи про страхование жизни при оформлении кредита.
Что писать в заявлении
Заявление должно быть коротким и однозначным. В шапке укажите наименование страховщика и его адрес, ниже - свои фамилию, имя, отчество, паспортные данные, адрес и телефон.
В тексте напишите номер и дату договора страхования, сумму премии и дату оплаты, а затем чёткое требование: расторгнуть договор и вернуть страховую премию в полном объёме либо за неиспользованный период. Укажите, что страховых случаев не происходило.
Обязательно добавьте реквизиты счёта и срок ответа. Если подаёте заявление в период охлаждения, сошлитесь на указание Банка России о минимальных требованиях к условиям добровольного страхования, но не выдумывайте номер: достаточно общей ссылки на период охлаждения.
Сроки и размер возврата в разных случаях
| Ситуация | Срок подачи | Что возвращают | Срок выплаты |
|---|---|---|---|
| Отказ в период охлаждения | 14 календарных дней со дня заключения | Вся премия | 7 рабочих дней |
| Досрочное погашение, возврат предусмотрен договором | После погашения, в сроки из правил | Часть премии за неиспользованное время | По правилам страховщика |
| Досрочное погашение, возврата в договоре нет | После погашения | Обычно ничего, но можно оспорить условие | Через претензию и обращение к финансовому уполномоченному |
| Страховка навязана банком | В пределах срока давности | Премия и иногда проценты | По решению уполномоченного или суда |
Что делать, если страховщик отказал
Отказ не последняя точка. Сначала запросите письменный ответ с обоснованием, затем направьте претензию с копиями заявления и документов. Финансовая организация обязана ответить на неё в течение 15 рабочих дней, а в отдельных случаях - до 30.
Если ответ не пришёл или не устроил, подайте обращение финансовому уполномоченному через сайт finombudsman.ru или Госуслуги. Обращение бесплатное, рассматривается обычно в течение 15 рабочих дней с возможным продлением. Подробнее о порядке - в статье про жалобу на страховую компанию.
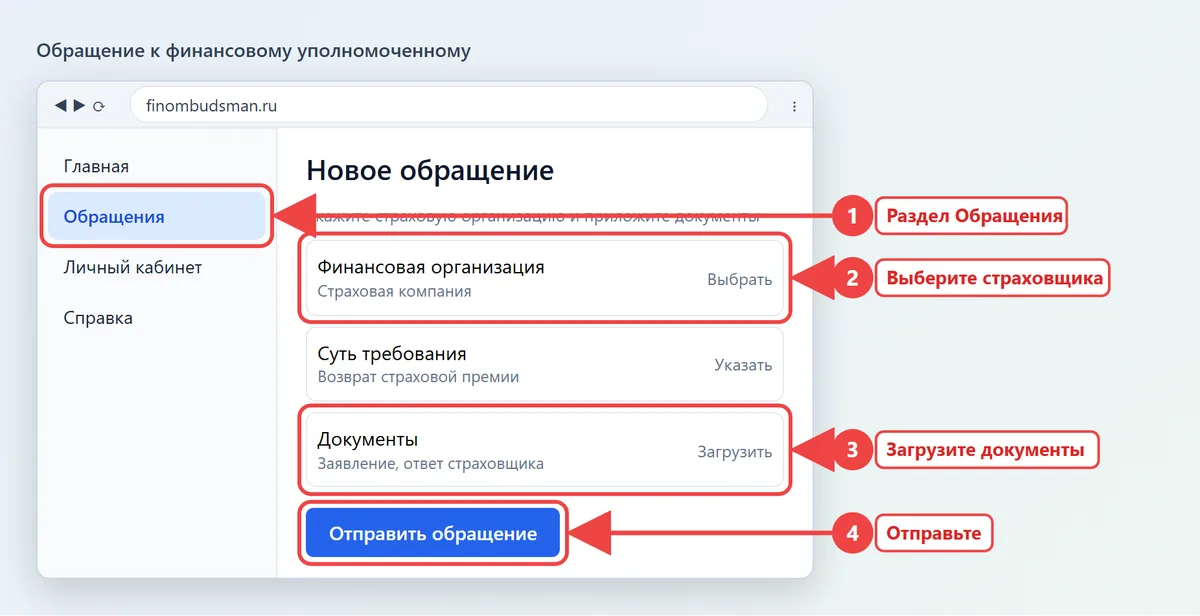
При отказе финансового уполномоченного остаётся суд. Исковое заявление подают по месту жительства, а для потребителей госпошлина не платится при цене иска до 1 000 000 рублей.
Типичные ошибки при возврате
Первая ошибка - подавать заявление в банк. Банк только посредник, деньги возвращает страховая компания, и именно ей нужен документ.
Вторая - пропустить 14 дней, рассчитывая на устный ответ менеджера. Устные обещания в зачёт не идут, срок считается по дате письменной подачи.
Третья - не проверить, что договор расторгнут. Если вернули часть денег, но договор остался в силе, страхование продолжит действовать и платить по нему не придётся, зато и проблем с банком не возникнет. Уточните это письменно.
Четвёртая - забыть про ставку по кредиту. Некоторые банки при отказе от страховки повышают процент. Перед подачей заявления посмотрите кредитный договор: иногда выгоднее оставить полис, чем платить больше по кредиту.
Влияние отказа от страховки на ставку по кредиту
Закон о потребительском кредите разрешает банку установить более высокую ставку, если заёмщик отказался от добровольного страхования, но не больше, чем ставка по аналогичному кредиту без страховки. Разница должна быть указана в договоре.
Посчитайте переплату за срок кредита и сравните с возвращаемой премией. Для расчёта удобно воспользоваться графиком платежей из банка и нашим разделом калькуляторов. Если ставка вырастет на 2-3 пункта, возврат премии может оказаться невыгодным.
Как вернуть деньги, если полис ипотечный
По ипотеке обязательно только страхование залога от утраты и повреждения, личное страхование жизни и здоровья добровольное. Банк вправе повысить ставку при отказе от личной страховки, но не вправе отказать в кредите. Подробности - в статье про страхование ипотечного кредита.
Страховку залога отменить нельзя, пока ипотека не погашена: без неё банк вправе потребовать досрочного возврата долга. Поэтому возвращать можно только добровольные виды страхования.
Частые вопросы
Можно ли вернуть страховку по кредиту, если прошло больше 14 дней?
Полный возврат по периоду охлаждения уже не положен. Но при досрочном погашении кредита можно потребовать возврат за неиспользованный период, если это предусмотрено договором или правилами страхования. Если страховка была навязана, можно оспорить условия через претензию и финансового уполномоченного.
Куда подавать заявление на возврат: в банк или в страховую?
Заявление подают страховщику, указанному в договоре страхования. Банк в большинстве случаев лишь принимает платёж и не возвращает деньги сам. Копию заявления можно отправить и в банк, чтобы он знал об отказе.
Как быстро страховщик должен вернуть деньги?
При отказе в период охлаждения - в течение 7 рабочих дней с получения заявления. В остальных случаях срок указан в правилах страхования, обычно это от 7 до 30 рабочих дней. При нарушении сроков добавляйте требование о неустойке.
Нужно ли платить за обращение к финансовому уполномоченному?
Нет, для потребителей обращение бесплатное. Перед ним необходимо направить претензию страховщику и получить отказ или дождаться окончания срока рассмотрения претензии.
Вернут ли страховку, если по договору уже было страховое событие?
Обычно нет: возврат в период охлаждения возможен только при отсутствии страховых случаев. Если событие было, премия считается использованной, а договор может продолжать действовать до конца срока.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.