Мини-КАСКО: что это, что покрывает и чем отличается от ОСАГО
Мини-КАСКО - это упрощённая добровольная автостраховка с ограниченным набором рисков, которая стоит заметно дешевле полного КАСКО. Юридического термина с таким названием в законе нет: каждая страховая компания сама решает, что войдёт в программу. Чаще всего она защищает от ДТП по вине других водителей, угона или пожара, а часть вариантов страхует ущерб от виновников без полиса.
Содержание
Что такое мини-КАСКО
Название придумали маркетологи, а не законодатели. В законе об организации страхового дела и в Гражданском кодексе есть только добровольное страхование автомобиля. Страховые вправе предлагать программы с разным набором рисков, а продукт с приставкой мини означает сокращённый вариант полного договора.
Идея проста: убрать самые дорогие для компании риски, ограничить сумму выплаты и тем самым снизить цену. Вы получаете защиту от самых вероятных проблем, а не от всего подряд. Условия таких программ различаются, поэтому по названию судить нельзя, а нужно читать правила страхования и полис.
Мини-КАСКО не заменяет ОСАГО. Обязательная страховка по-прежнему нужна, потому что защищает чужое имущество и здоровье, а мини-КАСКО страхует ваш собственный автомобиль. О сути этих различий можно прочитать в материале отличие КАСКО от ОСАГО.
Какие риски обычно покрывает
Набор зависит от конкретного продукта. Типовой вариант выглядит так: ДТП, в котором виновен другой водитель, и в некоторых программах ещё угон, пожар и стихийные явления. Реже включают повреждения от падения предметов или кражу отдельных деталей.
- ущерб при ДТП по вине другого лица, установленной документами ГИБДД;
- ущерб, когда виновник скрылся или у него нет действующего полиса ОСАГО;
- угон и полная гибель автомобиля, если эти риски включены в выбранный вариант;
- пожар и взрыв;
- природные явления, если они указаны в договоре.
Обратите внимание на формулировку: ДТП по вашей собственной вине во многих мини-программах не покрывается вообще. Этим они радикально отличаются от полного КАСКО, где ущерб от собственной ошибки обычно включён.
Мини-КАСКО от бесполисных водителей
Самый ходовой вариант продукта защищает от ситуации, когда виновник аварии ездит без ОСАГО или скрылся. Если у виновника нет полиса, пострадавшему придётся взыскивать ущерб с него лично, а на это уходят месяцы и результат не гарантирован. Такая мини-программа выплачивает деньги вам сразу, а потом страховая сама взыскивает их с виновника в порядке суброгации.
Подробнее о том, как работает переход прав к страховщику, рассказывает статья про суброгацию. Для вас важен вывод: выплата не зависит от того, найдут ли виновника и есть ли у него деньги.
Лимит выплаты в таких программах обычно ограничен фиксированной суммой, значительно меньшей стоимости дорогого ремонта. Поэтому внимательно смотрите на размер лимита и на то, какие детали и работы входят в расчёт.
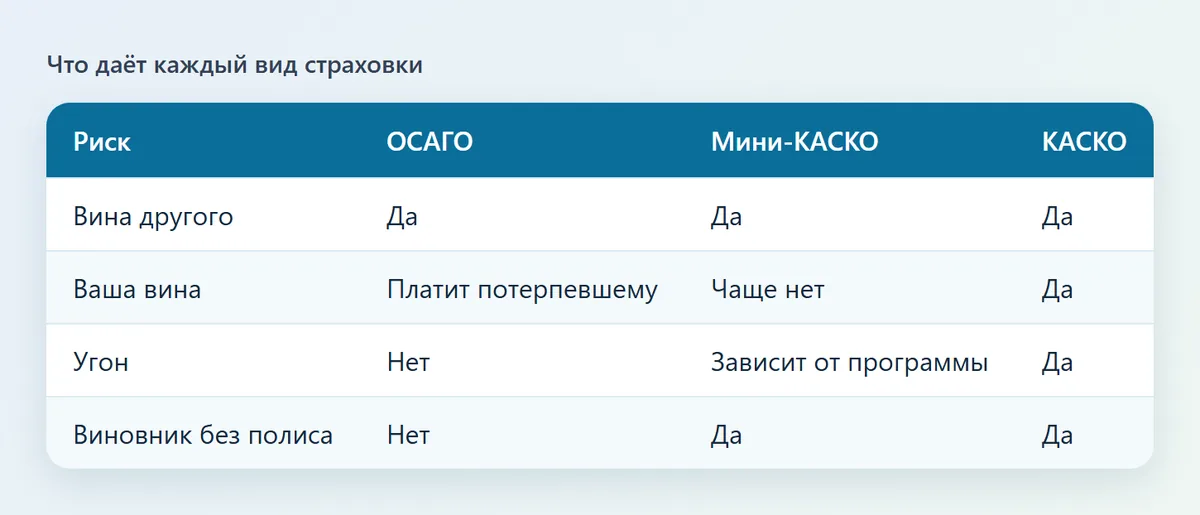
Сравнение ОСАГО, мини-КАСКО и полного КАСКО
Таблица помогает быстро понять, какая защита за что отвечает. Значения условные, у каждого страховщика они свои, поэтому ориентируйтесь на логику, а не на конкретные цифры.
| Признак | ОСАГО | Мини-КАСКО | Полное КАСКО |
|---|---|---|---|
| Обязательность | Обязательное | Добровольное | Добровольное |
| Что защищает | Чужие машины и здоровье потерпевших | Ваша машина, ограниченный набор рисков | Ваша машина, широкий набор рисков |
| ДТП по вашей вине | Платит за потерпевшего | Чаще не покрывает | Обычно покрывает |
| Размер выплаты | Лимит по закону | Часто ограниченный лимит | Страховая сумма в договоре |
| Цена | По тарифам Банка России | Заметно ниже КАСКО | Самая высокая |
Лимиты ОСАГО на 2026 год: 400 тысяч рублей по имуществу и 500 тысяч по здоровью, актуальные суммы проверяйте на сайте Банка России. Ориентировочную стоимость полного варианта можно прикинуть в калькуляторе КАСКО.
От чего зависит цена
Цена мини-КАСКО формируется почти так же, как у обычной страховки, но с меньшим набором составляющих. Страховщик смотрит на марку и возраст автомобиля, регион, стаж и возраст водителя, а также на лимит выплаты и размер франшизы.
Франшиза означает часть ущерба, которую вы оплачиваете сами. Чем больше франшиза, тем дешевле полис, но тем меньше вы получите при выплате. Что это такое подробно, объясняет статья про франшизу в страховании.
Конкретные суммы не публикуются как нормативные: их устанавливает каждая компания в своих тарифах. Поэтому корректно сравнивать только полные расчёты по одному и тому же автомобилю и водителям. Если стоимость сильно ниже обычной, разбирайтесь, что именно исключено.
Кому подойдёт мини-КАСКО
Продукт логичен, если машина не новая, а полное КАСКО кажется слишком дорогим. Ещё один случай: вы ездите аккуратно и больше всего боитесь невыплаты от нерадивого виновника без полиса. Тогда небольшая сумма за защиту от этого риска оправданна.
Если вы только что купили автомобиль в кредит, банк может требовать полного КАСКО, и мини-вариант его не заменит. Если машина дорогая, лимит выплаты по упрощённой программе окажется недостаточным. В таких ситуациях разумнее выбирать полное КАСКО или программу с франшизой.
Как оформить мини-КАСКО
Оформление занимает от десяти минут до часа. Подготовьте паспорт, права, свидетельство о регистрации автомобиля и данные ОСАГО, если они требуются.
- Определите, какие риски вам действительно нужны, и выберите программу с такими условиями.
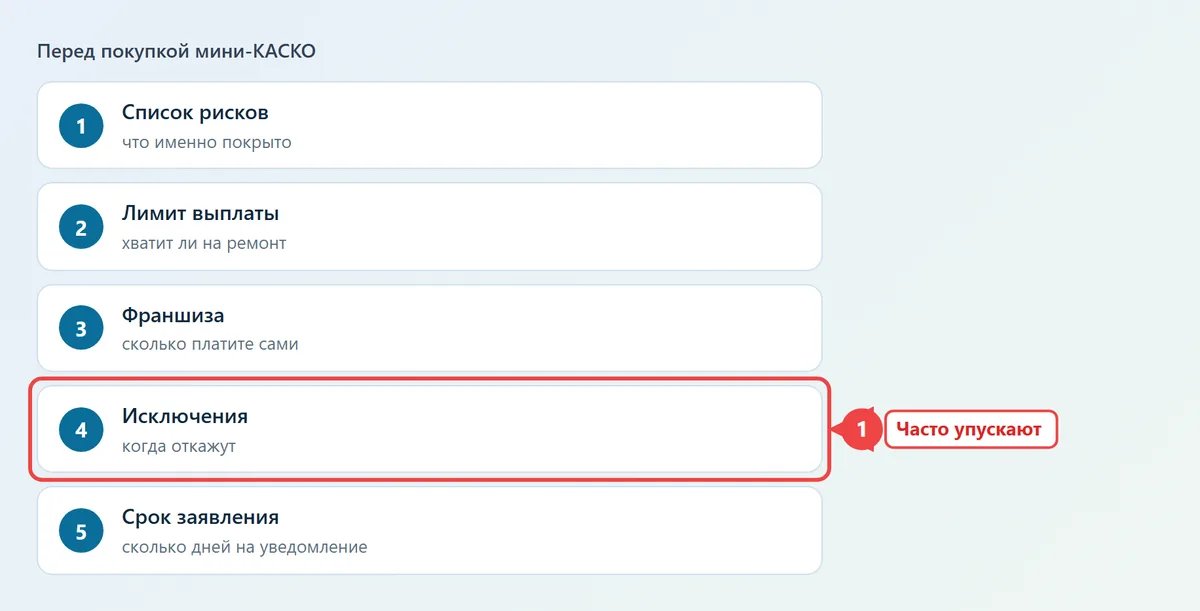
- Прочитайте правила страхования и приложение к полису: исключения, лимит, франшизу, срок подачи заявления.
- Сравните расчёты хотя бы у двух компаний по одинаковым параметрам.
- Оплатите полис картой на сайте страховщика, не переводите деньги частным лицам.
- Проверьте, что полис пришёл на почту, а в нём правильные данные автомобиля и срок.
Как читать договор и не пропустить скрытые ограничения, показано в материале как читать договор страхования. Особое внимание уделите разделу исключений: именно там обычно спрятаны причины отказов.
Частые ошибки при покупке
Самая частая ошибка: считать, что мини-КАСКО покроет любую аварию. Многие узнают об ограничениях только при ДТП по собственной вине. Вторая ошибка: не сверить лимит с реальной стоимостью ремонта. Третья: не сохранить документы о ДТП и не сообщить страховщику в срок, указанный в правилах.
Если страховая отказала в выплате, потребуйте отказ письменно с обоснованием и при необходимости обратитесь с жалобой. Порядок действий описан в статье про жалобу на страховую компанию.
Частые вопросы
Что такое мини-КАСКО простыми словами?
Это сокращённая добровольная автостраховка с ограниченным набором рисков и лимитом выплаты. Она дешевле полного КАСКО, но защищает не от всего, часто не покрывает ДТП по вашей вине.
Мини-КАСКО заменяет ОСАГО?
Нет. ОСАГО обязательно и защищает потерпевших в аварии по вашей вине, а мини-КАСКО страхует ваш автомобиль добровольно. Купить нужно оба полиса.
Что значит мини-КАСКО от бесполисных водителей?
Это программа, по которой страховая платит вам за ремонт, если виновник аварии ездит без ОСАГО или скрылся. Затем компания сама взыскивает деньги с виновника.
Сколько стоит мини-КАСКО?
Цена зависит от автомобиля, региона, водителей, лимита и франшизы. Обычно она существенно ниже полного КАСКО, а точную сумму даёт только расчёт конкретной компании.
Можно ли оформить мини-КАСКО онлайн?
Да, большинство страховщиков продают такие программы на сайте. Перед оплатой прочитайте правила, лимит и исключения, затем проверьте полученный полис.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.