GAP-страхование: что это, нужно ли и как от него отказаться
GAP-страхование покрывает разницу между выплатой по КАСКО и реальными потерями при угоне или полной гибели автомобиля, особенно если машина куплена в кредит. Оно добровольное: банк не вправе обуславливать им выдачу автокредита, а отказаться от уже купленного полиса можно в течение периода охлаждения и вернуть деньги.
Содержание
Что такое GAP простыми словами
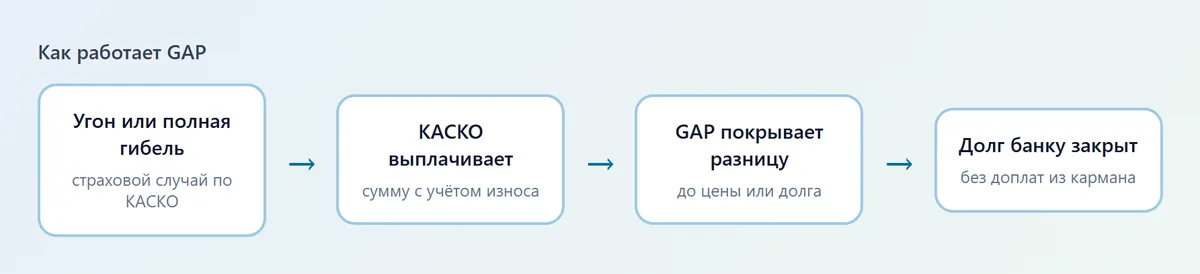
Название расшифровывается как страхование финансовых потерь, а по сути покрывает разрыв (gap по-английски) между двумя суммами. Первая сумма: что вам выплатит страховая по КАСКО при гибели или угоне автомобиля. Вторая: сколько вы заплатили за машину или сколько ещё должны банку.
Разрыв возникает по двум причинам. Во-первых, новый автомобиль быстро дешевеет, и КАСКО выплачивает рыночную стоимость с учётом износа. Во-вторых, при автокредите остаток долга может оказаться выше такой выплаты. Тогда вы остаётесь и без машины, и с долгом.
Пример: машина куплена за 2 миллиона рублей, через год угнана. КАСКО выплатило 1,6 миллиона с учётом износа, а остаток долга по кредиту 1,8 миллиона. Без GAP вам придётся доплатить банку 200 тысяч, а при GAP эту разницу покроет страховая в пределах лимита.
Что именно покрывает GAP
Покрытие зависит от программы. Обычно GAP срабатывает только при двух событиях: полная гибель автомобиля и угон, если они признаны страховыми случаями по основному полису КАСКО. Пока КАСКО не выплатило, GAP сам по себе не работает.
- разница между выплатой КАСКО и первоначальной ценой автомобиля;
- разница между выплатой КАСКО и остатком кредита перед банком;
- в части программ ещё франшиза по основному полису.
Обычные ремонтные случаи, мелкие ДТП и царапины GAP не затрагивают. Поэтому для тех, кто покупает подержанный автомобиль без кредита, продукт зачастую бессмысленен: машина уже потеряла основную часть стоимости, и разрыв небольшой.
GAP и КАСКО: связь и различия
GAP невозможно купить без действующего КАСКО, на то он и дополнение. Если КАСКО перестало действовать или страховщик отказал в выплате, GAP тоже не платит. Основные отличия сведены в таблицу. Полный разбор КАСКО смотрите в материале отличие КАСКО от ОСАГО, а стоимость основного полиса прикидывайте в калькуляторе КАСКО.
| Признак | КАСКО | GAP |
|---|---|---|
| Что страхует | Ущерб автомобилю: ДТП, угон, пожар | Финансовую разницу при гибели или угоне |
| Можно ли без другого | Да | Нет, только вместе с КАСКО |
| Размер выплаты | С учётом износа | Разница между выплатой и ценой или долгом |
| Срок | Обычно год | Часто несколько лет, как кредит |
Чем GAP отличается от ДАГО
Название похоже, но смысл разный. ДАГО - это добровольная гражданская ответственность водителя сверх лимита ОСАГО. Она защищает при крупном ущербе чужим автомобилям, когда обязательного лимита не хватает. GAP же защищает вас самих от потери стоимости своей машины.
Эти продукты не заменяют друг друга и не пересекаются. Если вы часто ездите по городу с дорогими иномарками вокруг, подумайте о ДАГО. Если купили новый автомобиль в кредит, оцените GAP. Про ответственность сверх обязательного лимита читайте в разделе про страхование гражданской ответственности.
GAP при автокредите: обязателен ли он
Нет. Закон запрещает принуждать клиента к покупке дополнительных услуг: условия кредита нельзя ставить в зависимость от добровольного страхования, это следует из общих норм о защите прав потребителей и о потребительском кредите. Банк может предложить пониженную ставку при страховке, но отказ от неё не должен приводить к отказу в кредите.
Часто банк или автосалон включают GAP в общий пакет. Внимательно читайте график платежей и список услуг: если страховка оформлена автоматически, а вы согласия не давали, это нарушение. Не подписывайте документы, не вчитавшись в пункты о дополнительных услугах.
Если ставка по кредиту при отказе от страховки вырастает, посчитайте переплату. Иногда выгоднее оставить полис на первый год, а затем отказаться от него, пока действует период охлаждения. Другие схемы с возвратом страховки по кредиту разобраны в статье возврат страховки по кредиту.
Как отказаться от GAP и вернуть деньги
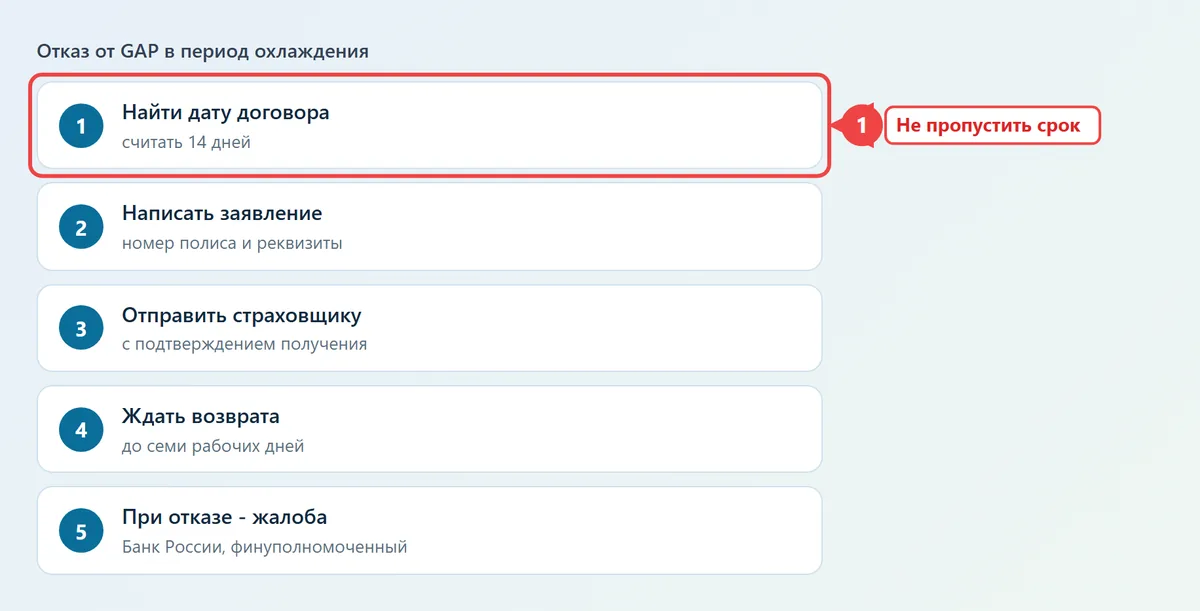
Основной механизм - период охлаждения. По указанию Банка России на 2026 год у вас есть 14 календарных дней с даты оформления для отказа от добровольного договора с возвратом полной суммы, если страхового случая не было. Срок и порядок уточняйте на сайте Банка России и в самом договоре.
- Найдите в договоре дату заключения и считайте 14 календарных дней, включая выходные.
- Подготовьте заявление об отказе от договора и возврате премии: укажите номер полиса, реквизиты счёта, просьбу вернуть деньги.
- Отправьте заявление страховщику любым подтверждённым способом: лично с отметкой, через личный кабинет, заказным письмом.
- Дождитесь возврата денег: страховая должна вернуть премию в короткий срок, обычно до семи рабочих дней.
- Если деньги не вернули или отказали, обратитесь с жалобой в Банк России и к финансовому уполномоченному.
Подробно об этом правиле читайте в материале про период охлаждения страховки. Заявление в срок значит больше, чем любая переписка: даже отказ, поданный в последний день, имеет силу.
Можно ли вернуть GAP после периода охлаждения
Если 14 дней прошли, возврат возможен не всегда. Он зависит от условий договора и причины отказа. Если вы досрочно полностью погасили кредит, а страховая сумма была связана с остатком долга, часть премии за неиспользованный период обычно подлежит возврату пропорционально оставшемуся сроку. Это следует из общих положений Гражданского кодекса о возврате премии при прекращении риска.
Поэтому после погашения кредита запросите в банке справку о закрытии и подайте в страховую заявление с приложением документов. Если страховщик отказывает, потребуйте письменное обоснование. Этот отказ можно обжаловать через финансового уполномоченного. Порядок подачи описан в статье про жалобу на страховую компанию.
Стоит ли покупать GAP
GAP оправдан, когда автомобиль новый или дорогой, кредит большой, а первоначальный взнос маленький. Именно в таких случаях разница между долгом и выплатой самая крупная в первые годы. Если взнос высокий, машина недорогая или вы планируете быстро погасить кредит, продукт, скорее всего, лишний.
Перед покупкой уточните у страховщика: при каких событиях платит, как считается лимит, нужен ли действующий КАСКО на весь срок и что происходит при досрочном погашении. Цена GAP обычно составляет небольшой процент от стоимости машины, но точные тарифы у каждой компании свои.
Если сомневаетесь, посмотрите общее сравнение вариантов защиты в материале как выбрать страховой полис и не соглашайтесь на дополнительный продукт под давлением в салоне.
Частые вопросы
Что такое GAP в страховании КАСКО?
Это дополнительное страхование разницы между выплатой по КАСКО и ценой автомобиля или остатком кредита при угоне и полной гибели. Без действующего КАСКО GAP не работает.
Обязательно ли GAP при автокредите?
Нет, оно добровольное. Банк не вправе отказать в кредите только потому, что вы не купили GAP, но может предложить условия с другой ставкой.
Как отказаться от GAP-страхования?
В течение 14 календарных дней после оформления подайте страховщику заявление об отказе и возврате премии. Если страховых случаев не было, деньги вернут полностью, срок на 2026 год проверяйте у Банка России.
Можно ли вернуть GAP после периода охлаждения?
Иногда да, например при досрочном погашении кредита часть премии возвращается пропорционально неиспользованному сроку. Условия зависят от договора и правил страховщика.
Чем GAP отличается от ДАГО?
ДАГО покрывает ответственность перед другими сверх лимита ОСАГО, а GAP защищает вас от финансовых потерь при угоне или гибели вашей машины. Это разные продукты.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.