Суброгация в страховании: что это и как работает
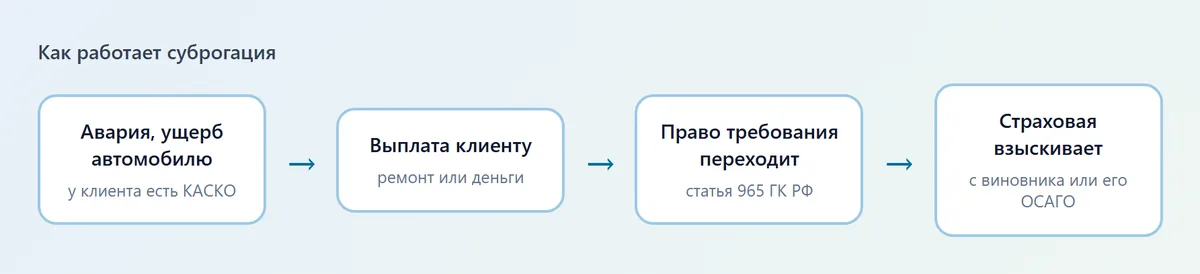
Суброгация - это переход к страховой компании права требовать с виновника ущерба деньги, которые она выплатила своему клиенту. Правило закреплено в статье 965 Гражданского кодекса и действует в имущественном страховании, например по КАСКО. Для виновника ничего не меняется по сути: он обязан возместить вред, но уже не потерпевшему, а его страховщику.
Содержание
Суброгация простыми словами
Представьте, что чужая машина повредила ваш автомобиль, а у вас есть КАСКО. Вы получаете ремонт или выплату от своей страховой, не дожидаясь, пока виновник согласится платить. Но право требовать компенсацию с виновника никуда не делось: оно переходит к вашему страховщику в размере выплаты. Это и называют суброгацией.
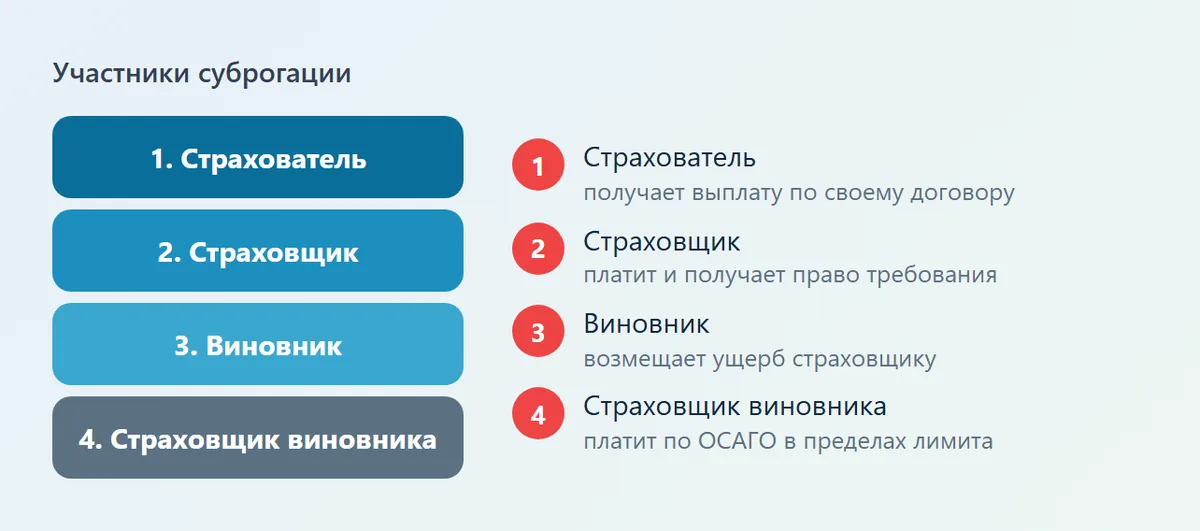
Иначе говоря, страховая встаёт на ваше место и предъявляет требование тому, кто причинил вред. Вы продолжаете получать защиту, а затраты в итоге несёт тот, кто действительно виноват. Именно поэтому формулировка в документах звучит так: возмещение в порядке суброгации.
Суброгация не требует вашего согласия и не зависит от желания страховщика: право переходит по закону в момент выплаты. Страхователь обязан передать документы и сведения, которые нужны для предъявления иска.
На чём основано право: статья 965 ГК РФ
Норма описана в главе 48 Гражданского кодекса о страховании. Ключевые положения такие: к страховщику, выплатившему возмещение, переходит право требования, которое страхователь имеет к лицу, ответственному за убытки. Переход происходит в пределах выплаченной суммы, а не больше.
Страхователь не вправе отказываться от своего права требования к виновнику после наступления страхового случая: иначе страховщик получает право отказать в выплате полностью или частично. Поэтому не подписывайте с виновником мировое соглашение с отказом от претензий, если планируете получать деньги от страховой.
Суброгация относится к имущественному страхованию. В личном страховании, например при страховании жизни и здоровья, право требования к виновнику у страховщика не возникает, и это отдельный вопрос, разобранный в разделе про договор личного страхования.
Когда суброгация возникает на практике
Чаще всего встречается три ситуации. Первая: авария с КАСКО, где виновником оказывается другой водитель. Вторая: залив квартиры, когда страховая выплатила хозяину, а затем взыскивает деньги с соседа сверху или с управляющей компании. Третья: повреждение груза при перевозке, где требование предъявляют к перевозчику.
| Ситуация | Кто платит клиенту | С кого страховая взыскивает |
|---|---|---|
| ДТП, у владельца есть КАСКО | Страховая по КАСКО | Виновник ДТП или его страховщик по ОСАГО |
| Залив квартиры по вине соседа | Страховая имущества | Сосед или управляющая компания |
| Пожар по вине третьего лица | Страховая имущества | Лицо, по чьей вине случился пожар |
| Повреждение груза | Страховая грузов | Перевозчик или экспедитор |
Если вы виновник залива и получили иск от чужой страховой, это не мошенничество: так работает закон. Проверьте, что в иске указаны номер договора страхования, акт осмотра и платёжные документы о выплате.
Суброгация по КАСКО и ОСАГО
В автомобильных делах суброгация идёт параллельно с ОСАГО. Страховая по КАСКО выплатила клиенту, затем направляет требование страховщику виновника по ОСАГО. Тот платит в пределах лимита и по единой методике расчёта, с учётом износа деталей. Лимит на 2026 год составляет 400 тысяч рублей на имущество каждого потерпевшего, актуальное значение проверяйте на сайте Банка России.
Если выплата по КАСКО оказалась больше суммы, которую покрыл ОСАГО, страховая взыскивает разницу уже непосредственно с виновника. Это следует из общих правил возмещения вреда в статье 1072 ГК РФ: ущерб, не покрытый страховкой, возмещает тот, кто его причинил.
Поэтому виновник без добровольной страховки сверх ОСАГО может получить иск на значительную сумму после дорогого ремонта иномарки. Чтобы отличить КАСКО от обязательной страховки и понять, кто за что отвечает, прочитайте материал отличие КАСКО от ОСАГО.
Чем суброгация отличается от регресса
Вопрос возникает постоянно, потому что результат похож: страховая взыскивает деньги с человека, который причинил вред. Разница в правовой природе. Суброгация - это переход права, которое имел застрахованный, от него к страховщику. Регресс - самостоятельное право обратного требования, которое есть у того, кто заплатил за другого.
| Признак | Суброгация | Регресс по ОСАГО |
|---|---|---|
| Основание | Статья 965 ГК РФ | Статья 14 закона об ОСАГО, статья 1081 ГК РФ |
| Чьё право реализуется | Право потерпевшего, перешедшее к страховщику | Собственное право страховщика, вытекающее из выплаты |
| Когда возникает | Всегда при выплате в имущественном страховании | Только в случаях из закона |
| Кому предъявляется | Причинителю вреда | Виновнику ДТП |
Подробный разбор оснований и защиты по второму случаю собран в статье про регресс по ОСАГО.
Срок давности и порядок взыскания
Общий срок исковой давности составляет три года. По суброгации он отсчитывается с того дня, с которого он начал бы течь для самого потерпевшего, то есть со дня, когда стало известно о нарушении права, и не может быть увеличен переходом права к страховщику.
Обычно страховщик действует в таком порядке: выплачивает клиенту, собирает документы, отправляет претензию виновнику или его страховщику, а при отказе подаёт иск в суд. Если вы получили претензию, нужно ответить в указанный срок и приложить свои возражения.
- Прочитайте претензию: проверьте номер договора, дату события и расчёт.
- Запросите акты осмотра, калькуляцию ремонта и платёжные документы.
- Если ущерб завышен, закажите независимую оценку или потребуйте судебную экспертизу.
- Проверьте, не пропущен ли срок давности.
- При согласии с суммой попросите рассрочку, а при споре готовьте позицию для суда.
Как защититься, если пришёл иск
Суд проверяет три вещи: что вы виновны, что ущерб связан с вашими действиями и что сумма выплаты обоснована. Каждое из этих условий можно оспаривать. Например, если виновность спорная, представьте справки ГИБДД и объяснения свидетелей.
Если вы не согласны с размером, спорить стоит о стоимости ремонта: страховая оплатила работы дилера по высоким ценам, а справедливая цена ниже. Тогда суд вправе назначить экспертизу. Вы также можете просить снизить сумму из-за имущественного положения, если вред причинён по неосторожности.
Не игнорируйте судебные повестки: при неявке иск удовлетворят в ваше отсутствие. Подробнее о том, как действовать при споре со страховой, написано в разделе про жалобу на страховую компанию.
Частые вопросы
Что такое суброгация в страховании?
Это переход к страховщику права требовать с виновника ущерба деньги, выплаченные страхователю. Он возникает по закону в момент выплаты и только в пределах выплаченной суммы.
Кто платит при суброгации по КАСКО?
Сначала страховая по КАСКО возмещает ущерб клиенту, потом требует деньги со страховщика виновника по ОСАГО в пределах лимита, а остаток с самого виновника.
Чем суброгация отличается от регресса?
Суброгация передаёт страховщику право клиента, а регресс по ОСАГО - это собственное право обратного требования страховой в ситуациях из закона. Основания у них разные: статья 965 ГК РФ и статья 14 закона об ОСАГО.
Какой срок давности у суброгационного иска?
Три года. Он считается с того момента, с которого начал бы течь для самого потерпевшего, суд применяет его по заявлению ответчика.
Можно ли применить суброгацию при страховании жизни?
Нет. Право суброгации относится к имущественному страхованию, а при личном страховании страховщик не вправе требовать деньги с виновника.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.