Регресс по ОСАГО: когда страховая взыскивает деньги с виновника
Регресс по ОСАГО - это требование страховой компании к виновнику ДТП вернуть деньги, которые она уже выплатила потерпевшему. Закон разрешает это не всегда, а только в случаях, перечисленных в статье 14 закона об ОСАГО: например, при управлении в состоянии опьянения или при побеге с места аварии. Срок давности по таким искам составляет три года.
Содержание
Что такое регресс простыми словами
Если вы виновник ДТП, страховая компания по ОСАГО выплачивает пострадавшему ущерб, а вы за это ничего не платите, пока лимит не превышен. Но иногда закон даёт страховщику право потребовать выплаченную сумму обратно уже с вас. Такое требование называют регрессным, а его суть сводится к тому, что страховая встаёт на место потерпевшего по отношению к вам.
Основа регресса записана в статье 1081 Гражданского кодекса и в статье 14 закона об ОСАГО. Первая говорит об общем праве обратного требования к причинителю вреда, вторая перечисляет конкретные ситуации, когда страховщик им может воспользоваться по полису ОСАГО.
Регресс не наказание, а способ вернуть деньги. Страховая может требовать только ту сумму, которую реально выплатила, а также разумные расходы, связанные с этим. Больше выплаченного взыскать нельзя.
Когда страховая вправе предъявить регресс
Список оснований закрытый: если ситуации нет в перечне, регресс невозможен. Он обновлялся несколько раз, поэтому на 2026 год сверяйте актуальную редакцию статьи 14 закона об ОСАГО. Ниже самые распространённые случаи.
| Основание | Пример |
|---|---|
| Вред причинён умышленно | Водитель намеренно совершил наезд |
| Управление в состоянии опьянения | Алкоголь или наркотики подтверждены освидетельствованием |
| Побег с места ДТП | Водитель скрылся, затем был установлен |
| Нет права управления | Водитель лишён прав или не имел их вовсе |
| Полис получен по подложным документам или с недостоверными данными | Страхователь занизил стаж или указал неверную мощность |
| Водитель не вписан в полис с ограничением | За рулём был человек вне списка |
| Не предоставлена машина на осмотр по требованию страховщика | Автомобиль отремонтировали до осмотра |
Если вашего случая нет в таблице, внимательно сверьте его с законом. Например, сама по себе просрочка или проблемы с диагностической картой не всегда служат основанием. Что именно входит в перечень, нужно смотреть по тексту статьи в действующей редакции.
Регресс и суброгация: в чём разница
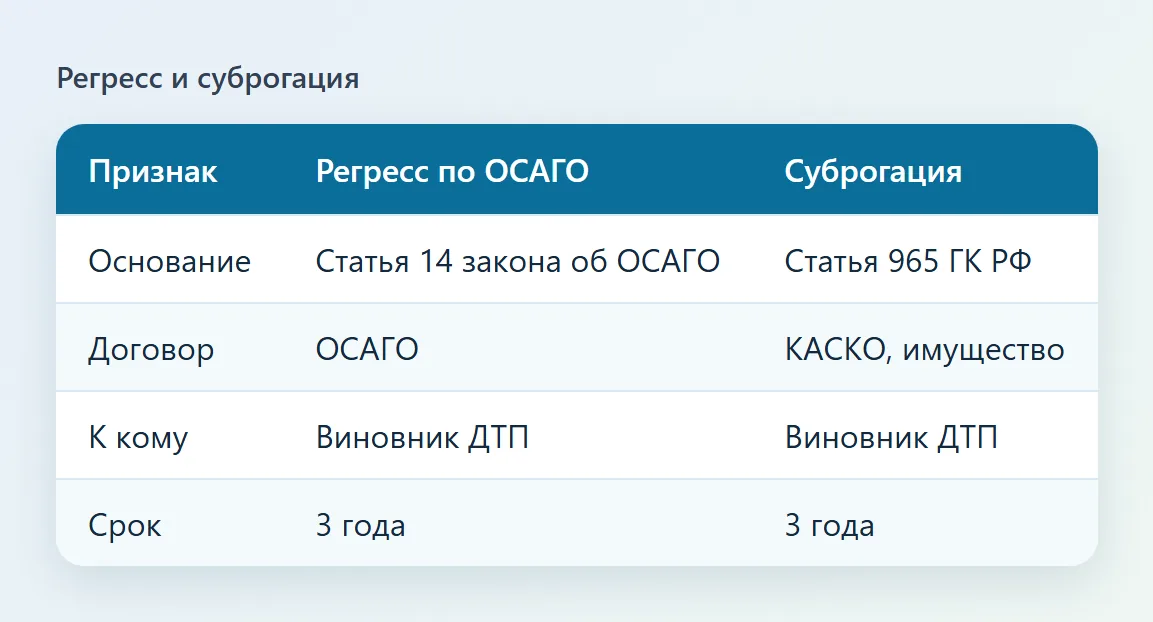
Эти понятия часто путают, хотя юридическая природа у них разная. Регресс есть право обратного требования после того, как вы заплатили за другого или по обязательству, где вы сами не были основным должником. Суброгация означает переход к страховщику права требования, которое было у застрахованного лица, например владельца автомобиля с КАСКО.
На практике это выглядит так. При ДТП с КАСКО ваша страховая платит вам за ремонт, а затем взыскивает деньги с виновника уже в порядке суброгации, то есть пользуясь вашим правом. А когда страховая по ОСАГО выплатила потерпевшему и предъявляет требование к виновнику, который нарушил условия, это регресс. Подробный разбор есть в отдельной статье про суброгацию в страховании.
Как проходит взыскание
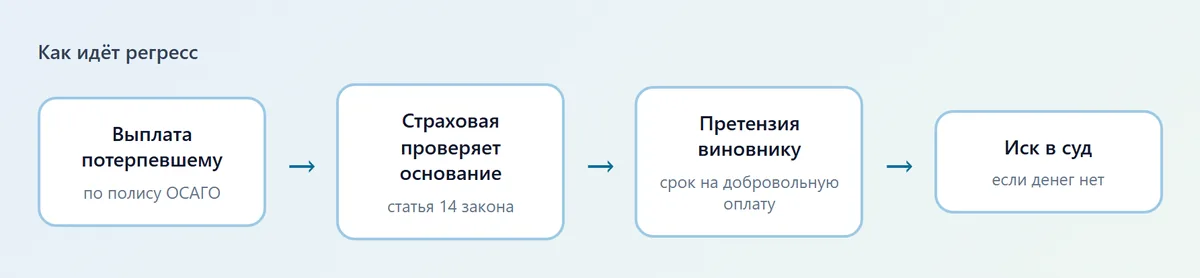
Обычно страховая сначала направляет претензию: письмо с расчётом и просьбой вернуть деньги в добровольном порядке в определённый срок. Если вы не отвечаете, компания идёт в суд общей юрисдикции с иском о взыскании в порядке регресса.
К иску страховщик прикладывает копию выплатного дела, платёжные документы, справки ГИБДД, протоколы, экспертизу. Суд извещает вас, назначает заседание и рассматривает дело по общим правилам. Получив повестку или иск, не игнорируйте их: при неявке решение вынесут заочно.
- Получите претензию и проверьте основание и расчёт.
- Запросите копии документов о выплате, если их не приложили.
- Решите, согласны ли вы с основанием: признаёте долг или оспариваете.
- Если иск в суде, подготовьте возражения и доказательства.
- После решения оформите рассрочку или заплатите, если решение вступило в силу.
Срок исковой давности по регрессу
Общий срок исковой давности в гражданском праве составляет три года (статья 196 ГК РФ). Для регресса по ОСАГО срок отсчитывается не с даты ДТП, а с момента, когда страховщик фактически выплатил деньги потерпевшему, то есть когда у него возникло право обратного требования.
Если страховая подала иск позже трёх лет с даты выплаты, вы вправе заявить о пропуске срока. Суд применяет давность только по заявлению ответчика, поэтому писать об этом нужно в возражениях в явной форме, до вынесения решения.
Как оспорить регресс
Защита зависит от того, на чём стоит требование. Сначала выясните основание, указанное в иске, и проверьте, есть ли оно в перечне закона. Затем проверьте суммы: страховщик должен подтвердить, что выплатил именно столько и что выплата была обоснована.
- докажите, что основания для регресса нет, например что водитель был вписан в полис;
- оспорите размер выплаты, если стоимость ремонта завышена, и просите назначить судебную экспертизу;
- заявите о пропуске срока исковой давности;
- попросите снизить сумму с учётом имущественного положения (статья 1083 ГК РФ), если вред причинён неумышленно;
- просите рассрочку или отсрочку исполнения решения.
Если вы признаёте основание, но сумма непосильна, подайте ходатайство о рассрочке. Суд учитывает доходы, наличие иждивенцев и кредитов, поэтому приложите подтверждающие справки.
Регресс при ДТП без полиса и с чужим полисом
Если у виновника полиса нет вообще, страховая ему ничего не выплачивает, и потерпевший требует деньги прямо с него. Регресса здесь нет, а есть обычный иск о возмещении вреда. Если же полис есть, но формально недействителен, например поддельный, выплату может сделать профессиональное объединение страховщиков, а затем взыскать деньги с виновника.
Что делать при ДТП в таких обстоятельствах, объясняет материал что делать при страховом случае. А последствия езды без страховки описаны в статье про штраф без ОСАГО.
Как избежать регресса
Большинство ситуаций предотвращаются заранее. Указывайте в полисе точные данные о стаже, мощности, регионе и водителях: заниженные сведения дают скидку, но дают и повод для иска. Не позволяйте садиться за руль людям, которых нет в полисе с ограничением. Сведения о добавлении водителя найдёте в инструкции как вписать водителя в ОСАГО.
Не садитесь за руль нетрезвым и не покидайте место аварии: именно эти основания приводят к самым крупным регрессным искам. Если произошла авария, дождитесь оформления и сообщите страховщику в срок. Не ремонтируйте автомобиль до осмотра, если страховая этого требует.
Частые вопросы
В каких случаях страховая может выставить регресс по ОСАГО?
Только в случаях из статьи 14 закона об ОСАГО: умысел, опьянение, побег с места ДТП, отсутствие права управления, недостоверные сведения при оформлении и некоторые другие. Актуальную редакцию на 2026 год проверьте в тексте закона.
Какой срок давности у регресса по ОСАГО?
Три года по общему правилу. Срок считается с даты, когда страховщик выплатил деньги потерпевшему, а применяется судом только по заявлению ответчика.
Можно ли оспорить регресс по ОСАГО?
Да. Можно доказывать отсутствие основания, оспаривать сумму через судебную экспертизу, заявлять о сроке давности и просить уменьшить сумму из-за тяжёлого положения.
Отличается ли регресс от суброгации?
Да. При суброгации страховщик по КАСКО или имущественному договору взыскивает с виновника то, что выплатил своему клиенту. Регресс по ОСАГО - право обратного требования в случаях, которые перечислены в законе.
Могут ли взыскать больше, чем выплатила страховая?
Нет. Требовать можно только реально выплаченную сумму и подтверждённые расходы, связанные с выплатой.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.