Страхование титула при покупке квартиры: нужно ли и сколько стоит
Страхование титула защищает покупателя от риска остаться без квартиры, если суд признает сделку недействительной или найдётся другой законный собственник. Услуга добровольная, стоит обычно доли процента от цены жилья и действует несколько лет. Оно полезно при покупке на вторичном рынке, где у квартиры много владельцев и перепродаж.
Содержание
Что такое титульное страхование
Титул - это право собственности на недвижимость. Страховой договор защищает именно его: если вы купили квартиру, а потом по суду потеряли её, страховая выплачивает возмещение, чтобы покрыть убыток.
Такая защита нужна, потому что в российском праве есть случаи, когда добросовестный покупатель теряет жильё. Закон позволяет истребовать имущество у приобретателя, если оно выбыло из владения собственника помимо его воли, а сделки, нарушающие закон, признаются недействительными с последствиями, которые затрагивают всех следующих покупателей.
Страхование не заменяет юридическую проверку квартиры, а работает как финансовая подушка на случай, который проверка не выявила.
От каких рисков защищает полис
В договор включают несколько групп причин утраты права собственности. Конкретный перечень зависит от правил страховщика.
- Признание прошлой сделки недействительной: продавец был недееспособен, сделку заключили под влиянием обмана или без согласия супруга.
- Появление наследника, который не знал об открытии наследства или пропустил срок и восстановил его через суд.
- Права несовершеннолетних, которые не были учтены при продаже.
- Ошибки или подлог в документах, например поддельная доверенность.
- Истребование имущества из чужого незаконного владения.
Если право собственности потеряно по вашей вине, договор не сработает. Например, если вы знали о проблемах квартиры и всё равно купили, или умышленно скрыли данные при оформлении.
Сколько стоит страхование титула
Стоимость считают в процентах от страховой суммы, которая обычно равна цене квартиры. На 2026 год на рынке встречается диапазон около 0,2-1 процента, но тариф в вашем случае может отличаться, потому что страховая оценивает риск индивидуально.
| Фактор | Что меняется |
|---|---|
| Число прошлых собственников | Чем больше владельцев, тем выше тариф |
| Срок владения продавцом | Свежая покупка продавцом вызывает вопросы |
| Основание получения квартиры | Наследство, дарение, приватизация дороже обычной купли-продажи |
| Состав жильцов и прописанных | Несовершеннолетние и выписанные по суду повышают риск |
| Срок страхования | Чаще от одного до трёх лет, и на каждый год своя цена |
Для квартиры за 6 миллионов взнос на год при тарифе 0,5 процента составит около 30 тысяч рублей. Если страхуете сразу на три года, цена ниже в пересчёте на год.
Срок действия и срок исковой давности
Общий срок исковой давности в гражданском праве три года, но по оспоримым сделкам он считается со дня, когда лицо узнало или должно было узнать о нарушении. Это значит, что риск может проявиться не сразу после покупки.
Поэтому полис на три года закрывает основную часть риска, но не всю. По ничтожным сделкам срок давности достигает десяти лет, и при выборе срока страхования нужно взвесить вероятность проблемы и бюджет. Многие покупатели оформляют полис сначала на год-два и продлевают его на ключевые этапы.
Если вы платите за полис ежегодно, обратите внимание на условие продления: страховая не вправе менять тариф произвольно, но может пересчитать его по новым данным.
Нужно ли страхование титула при ипотеке
Закон об ипотеке обязывает страховать заложенную квартиру от утраты и повреждения, то есть пожара, залива и других физических рисков. Страхование титула в такой список не входит, и банк не вправе навязывать его как условие выдачи кредита, но может предложить.
На практике банки часто просят титульное страхование для вторичного жилья, когда продавец владеет квартирой недолго или история сделок сложная. Если вы платите большую ставку по кредиту без полиса, сравните разницу в процентах и стоимость страховки на несколько лет.
Общие вопросы по ипотечной защите разобраны в материалах про страхование ипотечного кредита и договор ипотечного страхования.
Нужно ли страховать титул без ипотеки
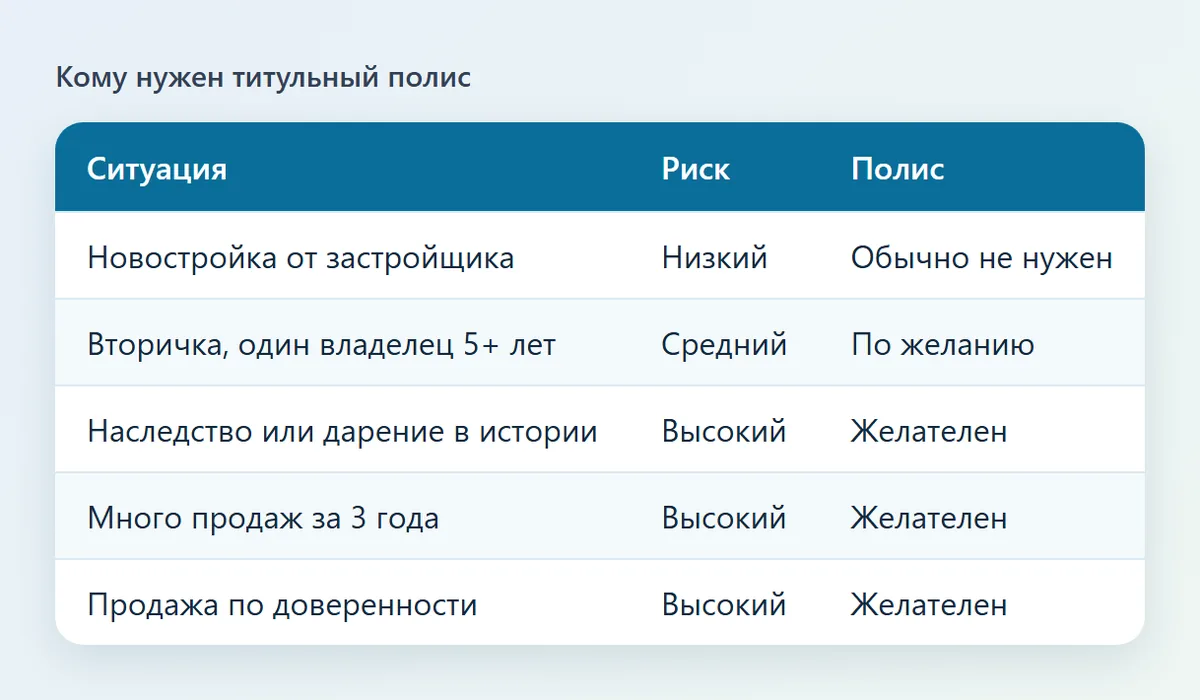
Если вы платите за квартиру своими деньгами, решение полностью ваше. Страховка оправдана, когда квартира дорогая, продавец получил её недавно, в истории были наследство, дарение, приватизация с отказами, или в сделке участвовал представитель по доверенности.
Если же квартира в новостройке от застройщика или принадлежит одному владельцу с момента ввода дома в эксплуатацию, риск существенно ниже, и деньги на полис разумнее потратить на проверку документов и юриста.
Как оформить страхование титула
- Заключите предварительный договор или получите от продавца документы, которые подтверждают права: выписку из ЕГРН, договор прошлой покупки, согласия.
- Запросите предложения у нескольких страховщиков и сравните перечень рисков, исключения, срок и тариф.
- Заполните заявление и предоставьте копии документов, страховщик может запросить дополнительные справки.
- Оплатите полис до или сразу после регистрации перехода права в Росреестре, уточните момент вступления в силу.
- Сохраните договор, полис и правила страхования вместе с документами на квартиру.
Когда страховая откажет в выплате
Основные отказы связаны с нарушением условий. Страховщик вправе не платить, если вы скрыли значимые сведения при оформлении, знали о проблемах квартиры, а утрата права случилась по причинам, которые исключены.
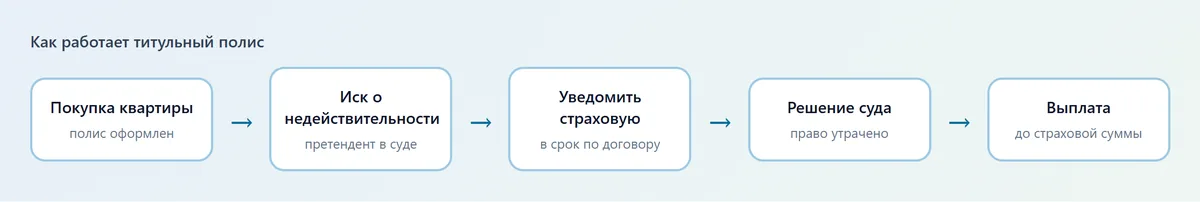
Также отказ возможен, если вы не сообщили о предъявленном иске в срок, указанный в договоре, или признали иск без согласования со страховой. Эти условия легко пропустить, поэтому прочитайте правила целиком. Советы по анализу текста есть в статье как читать договор страхования.
Если страховая отказала, направьте претензию, а затем жалобу финансовому уполномоченному. Выплата при утрате жилья обычно привязана к решению суда, вступившему в силу, и вы получаете возмещение в пределах страховой суммы за вычетом франшизы.
Частые вопросы
Что такое страхование титула простыми словами?
Это страхование риска потерять право собственности на квартиру по решению суда. Если вы лишились жилья, страховая выплачивает деньги в пределах страховой суммы.
Сколько стоит титульное страхование квартиры?
На 2026 год обычно от 0,2 до 1 процента от цены квартиры за год. Точный тариф зависит от истории сделок, числа собственников и срока полиса.
Обязательно ли страхование титула при ипотеке?
Нет. Закон обязывает страховать заложенное жильё от гибели и повреждения, а титул банк может только предложить. Отказ от него не должен лишать вас кредита.
На какой срок оформляют титульный полис?
Чаще на один-три года. Общий срок исковой давности три года, поэтому многие выбирают именно этот период, а потом продлевают договор.
Можно ли вернуть страховку по титулу?
В течение периода охлаждения, как правило 14 календарных дней после заключения, можно вернуть полную премию при отсутствии страховых случаев. Условия проверьте в договоре.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.