Страхование дачи: что покрывает полис и сколько он стоит
Дача - это дом, баня, хозпостройки, забор и имущество внутри, которое чаще всего стоит без присмотра. Страховой полис защищает от пожара, залива, стихии и кражи, а цена обычно составляет доли процента от страховой суммы в год. Чтобы выплата не превратилась в спор, важно правильно выбрать риски и честно оценить объект.
Содержание
Что можно застраховать на даче
В полис включают несколько групп имущества, и каждую можно оформить отдельно или вместе. Чем полнее перечень, тем выше цена, но и защита шире.
- Дачный дом и жилое или нежилое строение: стены, кровля, перекрытия, окна и двери.
- Хозяйственные постройки: баня, сарай, гараж, теплица, веранда.
- Инженерное оборудование: отопление, электрощит, насос, водопровод, септик, если они не вынесены в исключения.
- Домашнее имущество: мебель, техника, инструменты, садовый инвентарь.
- Гражданская ответственность перед соседями, если пожар или залив с вашего участка повредит чужое имущество.
Земельный участок как таковой не страхуют, страхуется то, что на нём расположено. Дома без зарегистрированных прав страховщики принимают реже, потому что трудно подтвердить собственника, а это обязательное условие выплаты.
От каких рисков защищает полис
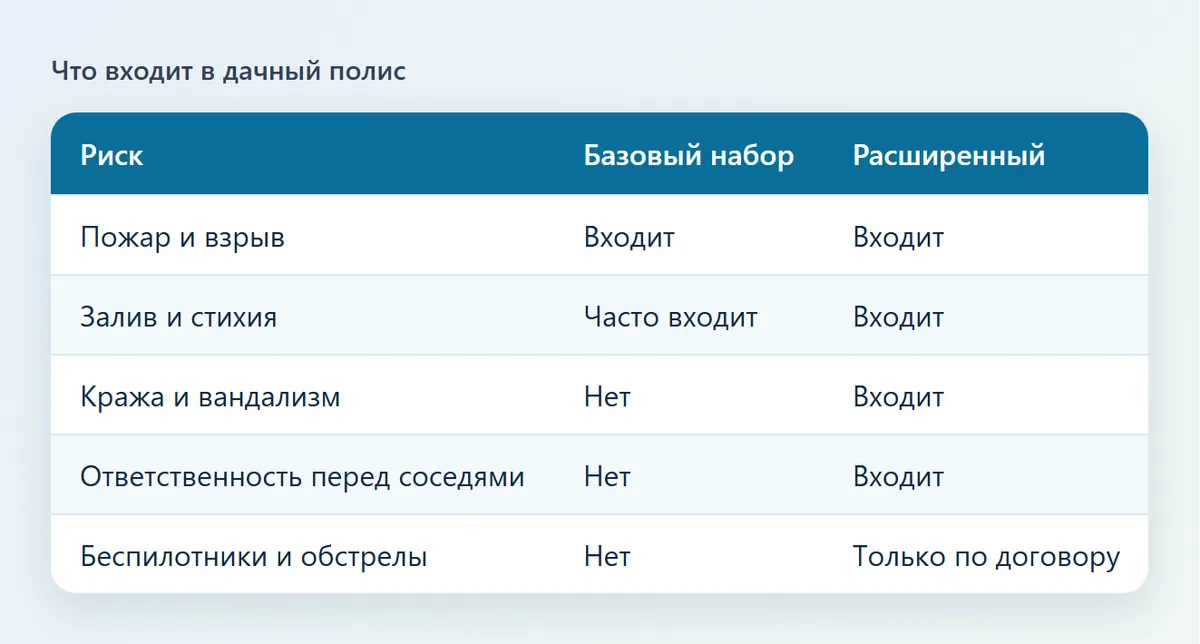
Базовый набор называют пожарным: пожар, удар молнии, взрыв газа, падение летательного аппарата. К нему добавляют стихию (ураган, град, паводок, снег на крыше), залив из внутренних систем и противоправные действия третьих лиц.
Кража и повреждение имущества на даче - спорная область. Страховщики часто требуют, чтобы в доме были решётки, крепкие двери или сигнализация, иначе кража из зимнего дома включается в полис с ограничениями. Уточняйте, как именно описан риск в правилах.
Отдельная тема - беспилотники и обстрелы. Общая норма гражданского кодекса исключает из страхового покрытия убытки от военных действий и подобных событий, если договор прямо не говорит иного. Поэтому если вам предлагают защиту от БПЛА, найдите это в тексте договора, а не только в рекламе или в разговоре с менеджером.
Сколько стоит страхование дачи
Стоимость считают как процент от страховой суммы. На 2026 год ориентир по пожарному набору обычно от 0,1 до 0,5 процента в год, по расширенному с кражей и ответственностью - от 0,3 до 1 процента. Точные тарифы определяет каждая страховая, поэтому цифры стоит перепроверить по предложению.
| Параметр | Как влияет на цену |
|---|---|
| Материал стен | Дерево дороже, кирпич и газобетон дешевле |
| Возраст дома | Старые постройки считаются рискованнее |
| Печное отопление и баня | Увеличивают тариф по пожару |
| Наличие охраны или сигнализации | Снижает тариф и риск кражи |
| Страховая сумма и франшиза | Чем выше сумма, тем больше цена; франшиза цену снижает |
| Регион | Зависит от паводков, пожарной обстановки и расстояния до пожарной части |
Для дома на 2 миллиона рублей разумный диапазон взноса в год получается от пары тысяч до нескольких десятков тысяч рублей. Рамки ориентировочные, у разных страховщиков они могут отличаться в разы.
Как выбрать страховую сумму
Страховая сумма не должна превышать действительную стоимость имущества. Это прямая норма ГК РФ, поэтому завышать оценку бессмысленно: часть договора будет оспорима, а лишняя премия пропадёт.
Заниженная сумма тоже вредна. При недостраховании выплату считают пропорционально: если дом стоит 3 миллиона, а застрахован на 1,5, при убытке в 600 тысяч вы получите около 300. Поэтому считайте сумму по стоимости восстановления, а не по цене участка или кадастровой оценке.
Для оценки пригодятся документы на постройку, смета или фото до и после ремонта, чеки на технику. Также договоритесь с агентом, учитывается ли износ при выплате. Договор с условием замены на новое надёжнее, чем договор по остаточной стоимости.
Что обычно исключают из страхования
Исключения прописаны в правилах страхования, и читать их нужно до подписи. Базовый набор отказов у большинства страховщиков похож.
- Умышленные действия владельца и нарушение правил эксплуатации печи или электрики.
- Пожар от неисправной проводки, если договор требует её соответствия нормам.
- Кража из постройки без запоров и признаков взлома.
- Износ, гниение, повреждение грызунами и естественное старение.
- Убытки, возникшие во время войны, гражданских волнений, а также от радиации.
Если дача пустует зимой, проверьте условия: некоторые договоры ограничивают выплату при незаселённости или требуют слива воды и отключения отопления. Подробнее о том, как читать такие пункты, написано в материале как читать договор страхования.
Как оформить полис по шагам
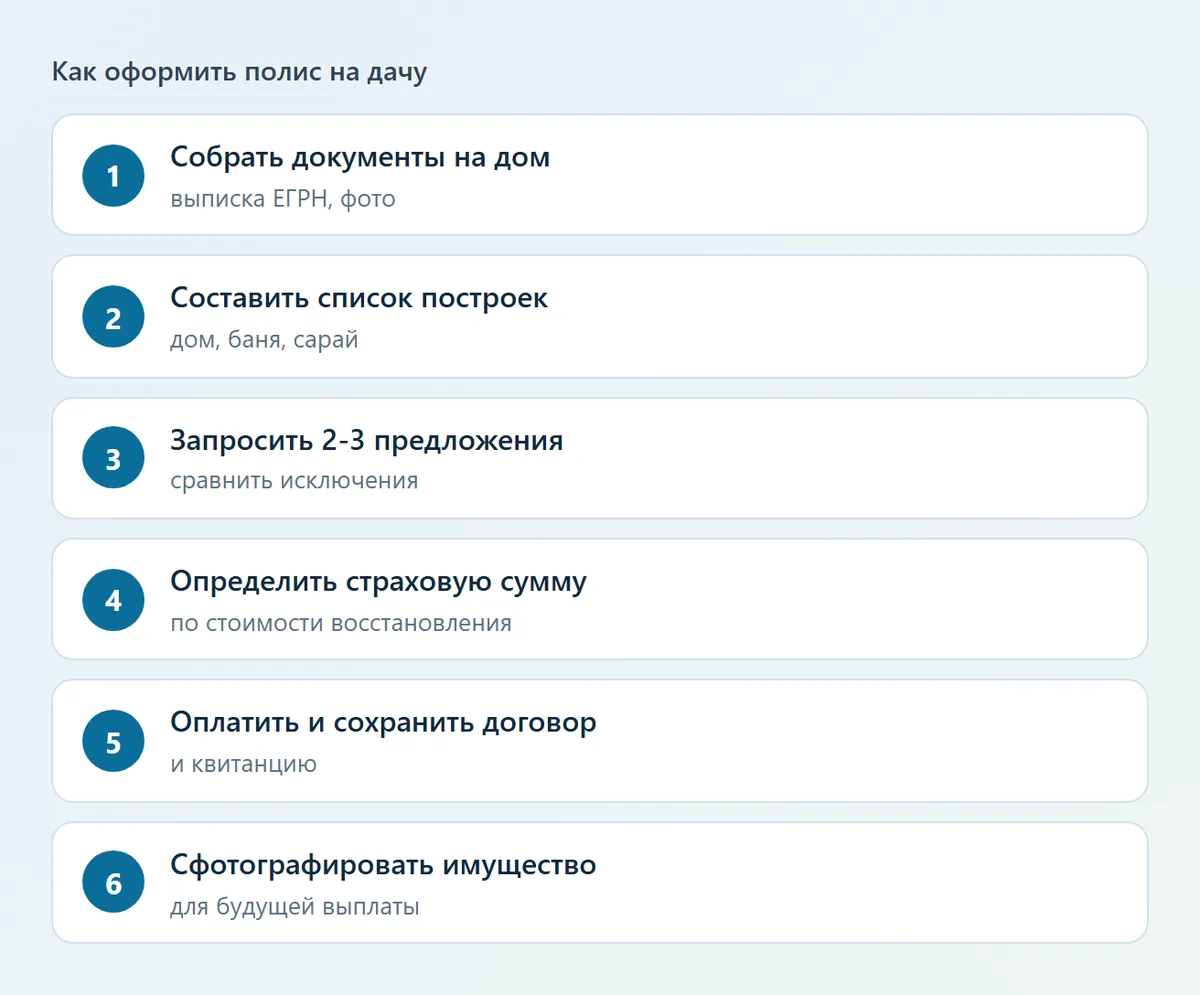
- Составьте перечень строений и имущества, соберите документы на право собственности и фото.
- Запросите предложения у двух-трёх страховщиков, сравните не только цену, но и список рисков, франшизу, исключения.
- Определите страховую сумму по стоимости восстановления.
- Прочитайте правила страхования, особенно разделы о случаях отказа и порядке выплаты.
- Оплатите взнос и сохраните договор, квитанцию и список застрахованного имущества.
- Сфотографируйте дом и ценные вещи, чтобы при убытке доказать состояние до события.
Что делать при страховом случае
Если на даче случился пожар, залив или кража, сначала вызовите профильную службу: МЧС, полицию, управляющую компанию. Сохраняйте документы о происшествии, они понадобятся для выплаты.
Затем сообщите страховщику в срок, который указан в договоре, чаще всего это день-три. Не убирайте последствия, пока эксперт не сфотографирует повреждения, если это не угрожает безопасности. Общая последовательность описана в материале что делать при страховом случае.
Если страховая отказывает или занижает выплату, сначала направьте претензию, а затем жалобу финансовому уполномоченному или иск в суд. Для дачи как жилого дома применяются нормы о защите прав потребителей, а условия расчёта можно сравнить с правилами страхования имущества физических лиц.
Дача, квартира и ипотека: в чём отличие
Для квартиры в ипотеке страхование имущества обязательно по закону, для дачи и обычного дома никто не требует полис. Это добровольная защита, поэтому страховые часто предлагают её как дополнение к другим услугам.
Если вы выбираете между страхованием дачи и квартиры, сравните размер возможных потерь и вероятность риска. Для квартиры основной риск - залив, для дачи - пожар и кража. Подробнее о городском жилье рассказывает статья про страхование квартиры.
Частые вопросы
Обязательно ли страховать дачу?
Нет, закон этого не требует. Исключение составляет дача в ипотеке: банк потребует страхование заложенного имущества от утраты и повреждения до погашения кредита.
Сколько стоит застраховать дачу от пожара?
На 2026 год ориентир по пожарному набору от 0,1 до 0,5 процента в год от страховой суммы. Для дерева, дома с печью и баней тариф выше, цену надо уточнять у страховщика.
Страхуют ли баню и хозпостройки?
Да, их включают в договор отдельными строками. Если не перечислить постройки в полисе, при убытке выплату по ним могут не рассчитать.
Покрывает ли полис ущерб от беспилотников?
Общее правило исключает военные действия, если договор не предусматривает иное. Проверьте формулировку в правилах и спросите письменный ответ, прежде чем платить.
Можно ли застраховать дачу без документов на дом?
Обычно нет. Страховщик просит выписку из ЕГРН или иной документ о праве собственности, иначе трудно подтвердить, что вы вправе получить выплату.
Материал носит справочный характер. Условия страхования, тарифы и законы меняются: перед заключением договора сверяйтесь с правилами страховщика и сайтом Банка России.